ترس و طمع در سرمایهگذاری؛ چگونه تصمیمهای مالی را تغییر میدهند؟
ترس و طمع چگونه تصمیمهای مالی را تغییر میدهند؟ با شناخت سوگیریهای شناختی و استفاده از ابزارهای عملی، هیجان خود را مدیریت کنید.
ترس و طمع در سرمایهگذاری؛ چگونه احساسات تصمیمهای مالی را تغییر میدهد؟
ترس و طمع چگونه باعث تصمیمهای اشتباه مالی میشوند؟ در این مقاله با زیانگریزی، سوگیریهای شناختی، FOMO و روشهای عملی کنترل احساسات در سرمایهگذاری آشنا میشوید.
ترس و طمع در سرمایهگذاری چیست؟
تصمیم مالی فقط نتیجه بررسی نمودار، صورتهای مالی یا قیمت یک دارایی نیست. انسان هنگام تصمیمگیری با عدمقطعیت، زیان احتمالی، فرصتهای ازدسترفته و فشار رفتار دیگران روبهرو میشود. به همین دلیل، ترس و طمع در سرمایهگذاری میتوانند حتی زمانی که فرد یک برنامه مشخص دارد، رفتار او را از مسیر اصلی خارج کنند.
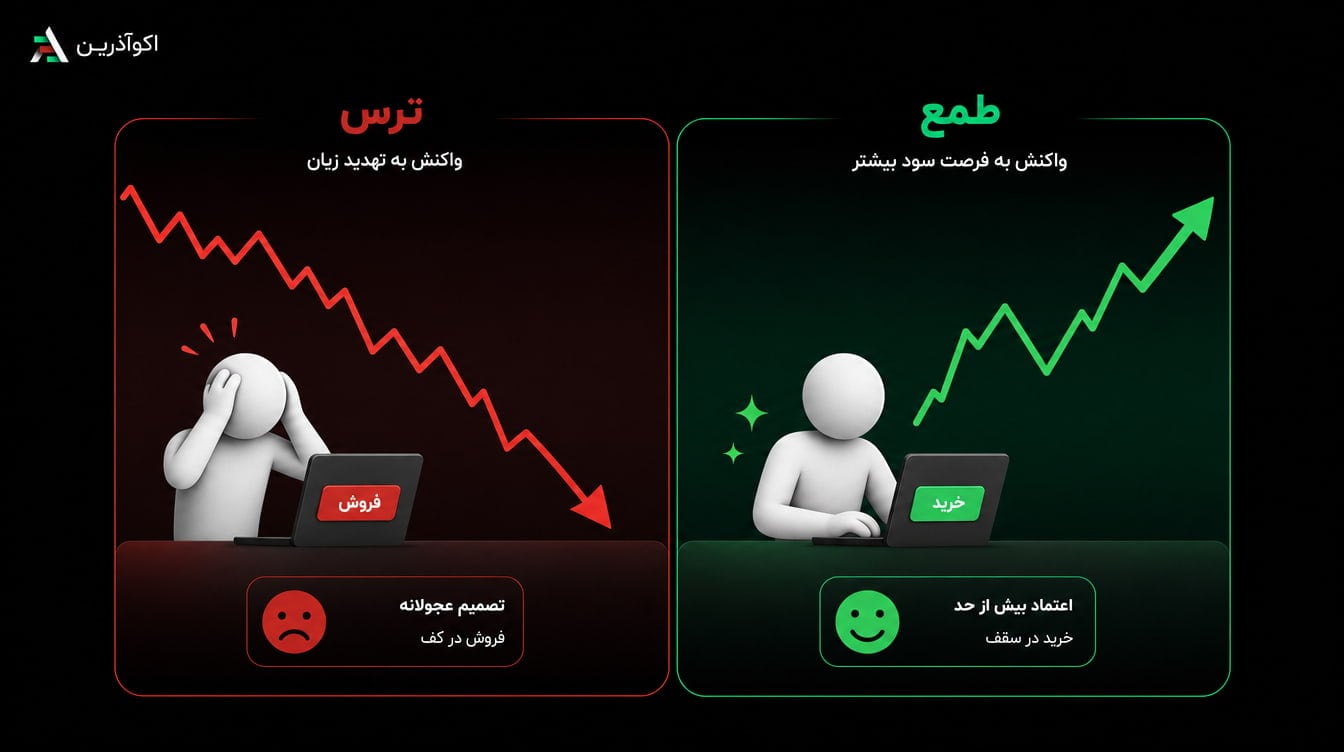
ترس معمولاً با کاهش ریسکپذیری، فروش شتابزده یا اجتناب از ورود به بازار دیده میشود. طمع در جهت مخالف، میتواند سرمایهگذار را به افزایش حجم معامله، پذیرش ریسک بیش از ظرفیت خود و دنبال کردن سود بیشتر سوق دهد.
نکته مهم این است که مسئله، «احساس داشتن» نیست. حذف احساسات از تصمیمگیری انسانی ممکن نیست. مسئله این است که آیا برای لحظهای که احساسات شدید میشوند، فرآیند تصمیمگیری از پیش طراحی شدهای داریم یا نه.
اقتصاد رفتاری دقیقاً از همین نقطه اهمیت پیدا میکند: انسان همیشه مطابق مدل ساده «کاملاً منطقی» تصمیم نمیگیرد و برخی خطاهای تصمیمگیری میتوانند به شکل سیستماتیک تکرار شوند.
چرا احساسات بر تصمیمهای مالی اثر میگذارند؟
بازار مالی محیطی با عدمقطعیت است. هیچ سرمایهگذاری نمیتواند با اطمینان بداند قیمت یک دارایی در آینده چه خواهد شد. وقتی نتیجه قطعی نیست، نحوه برداشت ما از سود و زیان اهمیت پیدا میکند.
یکی از مفاهیم مهم در اقتصاد رفتاری، زیانگریزی است. در نظریه چشمانداز، دانیل کانمن و آموس تورسکی نشان دادند که افراد سود و زیان را صرفاً بر اساس ارزش ریاضی آنها ارزیابی نمیکنند و نقطه مرجع نیز میتواند بر تصمیم اثر بگذارد.
بنابراین ممکن است یک سرمایهگذار در شرایط زیر رفتار متفاوتی نشان دهد:
وقتی یک دارایی را با سود ۲۰ درصد دارد.
وقتی همان دارایی را پس از خرید، ۲۰ درصد در زیان میبیند.
وقتی بازار پس از یک رشد شدید، فرصت ورود را به او نشان میدهد.
وقتی همه اطرافیان درباره یک دارایی صحبت میکنند.
در هر چهار وضعیت، عدد بهتنهایی تصمیم را توضیح نمیدهد. نقطه مرجع، برداشت فرد از ریسک و سوگیریهای شناختی نیز وارد تصمیم میشوند.
ترس چگونه تصمیمهای سرمایهگذار را تغییر میدهد؟
ترس در بازار مالی معمولاً زمانی شدت میگیرد که سرمایهگذار احساس کند کنترل شرایط را از دست داده است. افت قیمت، خبر منفی، افزایش نوسان یا مشاهده زیان دیگران میتواند این احساس را تشدید کند.
فروش در زمان ریزش
یکی از رفتارهای رایج، فروش دارایی پس از یک دوره افت شدید است؛ نه به این دلیل که تحلیل سرمایهگذار تغییر کرده، بلکه چون تحمل زیان برای او دشوار شده است.
این رفتار الزاماً همیشه اشتباه نیست. اگر اطلاعات بنیادی یا فرض اولیه سرمایهگذاری تغییر کرده باشد، فروش میتواند کاملاً منطقی باشد. مسئله زمانی ایجاد میشود که دلیل خروج فقط شدت احساسات باشد.
ترس از ورود
ترس فقط باعث فروش نمیشود. گاهی فرد آنقدر نگران زیان احتمالی است که هیچگاه وارد بازار نمیشود، حتی زمانی که تصمیم او برای سرمایهگذاری بلندمدت و متناسب با ظرفیت ریسک او طراحی شده است.
ترس از دست دادن فرصت
ترس میتواند هم باعث فرار از بازار شود و هم زمینهساز ورود هیجانی شود. فرد ممکن است ابتدا از ریزش بترسد، سپس با شروع رشد قیمت احساس کند «از بازار جا مانده» و در نقطهای نامناسب وارد شود.
این رفتار به مفهوم FOMO یا ترس از دست دادن فرصت نزدیک میشود.
طمع چگونه ریسکپذیری را افزایش میدهد؟
طمع معمولاً زمانی شکل میگیرد که سودهای قبلی باعث شود سرمایهگذار ریسک واقعی را کمتر از مقدار آن ارزیابی کند.
نشانههای رایج آن عبارتاند از:
افزایش حجم معامله بعد از چند معامله موفق
حذف یا جابهجا کردن حد ضرر
نگه داشتن یک موقعیت فقط به امید سود بیشتر
ورود به داراییای که تحلیل مشخصی برای آن وجود ندارد
تمرکز بیش از حد روی بازده احتمالی و کمتوجهی به سناریوی زیان
معامله بیشتر فقط به این دلیل که «بازار در حال حرکت است»
پژوهش باربر و اودین درباره رفتار سرمایهگذاران خرد نشان داد که معاملهگری بیشتر لزوماً به بازده بهتر منجر نمیشود. نویسندگان اعتمادبهنفس بیش از حد را یکی از توضیحهای مهم برای سطح بالای معاملهگری دانستند.
این نتیجه به معنی «هر معاملهای بد است» نیست؛ بلکه نشان میدهد فعالیت بیشتر لزوماً به تصمیم بهتر یا بازده بیشتر منجر نمیشود.
سوگیریهای شناختی پشت ترس و طمع
ترس و طمع خودشان تنها مسئله نیستند. پشت این دو رفتار، مجموعهای از سوگیریهای شناختی قرار میگیرند.
زیانگریزی
سرمایهگذار ممکن است زیان را از نظر روانی مهمتر از سود هماندازه تلقی کند. همین موضوع میتواند باعث شود برای جلوگیری از پذیرش یک زیان، تصمیمهای بعدی را نیز تحت تأثیر قرار دهد.
اعتمادبهنفس بیش از حد
پس از چند تصمیم موفق، فرد ممکن است توانایی خود را بیش از حد واقعی ارزیابی کند. نتیجه میتواند افزایش دفعات معامله، افزایش حجم یا بیتوجهی به ریسک باشد.
رفتار گلهای
وقتی تعداد زیادی از افراد یک رفتار مشابه انجام میدهند، فشار اجتماعی و ترس از عقب ماندن میتواند فرد را به پیروی از جمع سوق دهد؛ حتی اگر دلیل مستقل و مشخصی برای آن تصمیم نداشته باشد.
FOMO
FOMO زمانی رخ میدهد که فرد بیشتر از تحلیل فرصت، نگران از دست دادن حرکت بازار باشد. در چنین شرایطی، «نباید این فرصت را از دست بدهم» ممکن است جای «آیا این تصمیم با برنامه من سازگار است؟» را بگیرد.
ترس و طمع چه تفاوتی در رفتار سرمایهگذار ایجاد میکنند؟
ویژگی | رفتار ناشی از ترس | رفتار ناشی از طمع |
|---|---|---|
ریسکپذیری | کاهش بیش از حد | افزایش بیش از حد |
تصمیم رایج | خروج شتابزده | ورود یا افزایش حجم بدون تحلیل کافی |
خطای اصلی | تمرکز افراطی بر زیان | تمرکز افراطی بر سود |
انحراف از برنامه | به دلیل ترس از زیان | به دلیل انتظار سود بیشتر |
نشانه رفتاری | بررسی مداوم قیمت و اضطراب | افزایش معاملات و اعتمادبهنفس بیش از حد |
وجه مشترک هر دو رفتار این است: فرد از برنامه تصمیمگیری خود فاصله میگیرد.
مثال عملی: دو سرمایهگذار، یک بازار، دو تصمیم
فرض کنید دو سرمایهگذار، هر دو با سرمایه ۱۰۰ میلیون تومان وارد یک سبد متنوع شدهاند.
سرمایهگذار اول افق سهساله دارد و پیش از ورود مشخص کرده است که در دورههای نوسان، ابتدا بررسی کند آیا فرض اولیه سرمایهگذاری تغییر کرده یا نه.
سرمایهگذار دوم برنامه مشخصی ندارد و هر روز ارزش سبد خود را بررسی میکند.
پس از مدتی، بازار ۱۵ درصد افت میکند.
سرمایهگذار اول ابتدا به فرض اولیه خود، ترکیب سبد و میزان ریسک قابلتحملش برمیگردد. اگر دلیل سرمایهگذاری همچنان معتبر باشد، تصمیم خود را صرفاً بر اساس شدت افت قیمت تغییر نمیدهد.
سرمایهگذار دوم، با دیدن کاهش ارزش سبد، احساس میکند زیان بیشتری در راه است و تمام دارایی را میفروشد.
اکنون بازار برمیگردد.
نکته مثال این نیست که سرمایهگذار اول حتماً سود میکند یا سرمایهگذار دوم حتماً ضرر. هیچ فرآیند سرمایهگذاری چنین تضمینی نمیدهد. نکته این است که تصمیم اول بر اساس یک فرآیند از پیش تعریفشده گرفته شده و تصمیم دوم بیشتر به واکنش لحظهای وابسته بوده است.
چگونه احساسات خود را هنگام سرمایهگذاری کنترل کنیم؟
کنترل هیجان به معنی بیاحساس شدن نیست. هدف، طراحی فرآیندی است که در زمان افزایش هیجان، تصمیمگیری را از حالت واکنشی خارج کند.
۱. برنامه مکتوب داشته باشید
پیش از سرمایهگذاری مشخص کنید:
هدف شما چیست؟
افق زمانی چقدر است؟
چه مقدار نوسان را میتوانید تحمل کنید؟
چه شرایطی باعث تغییر تصمیم شما میشود؟
حداکثر ریسک قابلقبول چیست؟
برنامهای که فقط در ذهن باشد، در شرایط فشار بهراحتی تغییر میکند.
۲. ریسک را پیش از ورود مشخص کنید
به جای اینکه پس از ورود به معامله درباره زیان قابلتحمل فکر کنید، آن را قبل از ورود مشخص کنید.
در معاملات کوتاهمدت، برخی معاملهگران درصد محدودی از سرمایه را در هر موقعیت در معرض ریسک قرار میدهند؛ اما یک عدد ثابت برای همه افراد، استراتژیها و داراییها وجود ندارد. مقدار ریسک باید با سرمایه، نوسان دارایی، استراتژی و تحمل ریسک فرد سازگار باشد.
۳. حد ضرر و شرایط خروج را از قبل تعیین کنید
حد ضرر ابزار کنترل ریسک است، نه تضمین جلوگیری از زیان. همچنین شرایط خروج باید با نوع استراتژی هماهنگ باشد. در سرمایهگذاری بلندمدت، معیار خروج ممکن است تغییر فرض بنیادی باشد، نه صرفاً رسیدن قیمت به یک عدد مشخص.
۴. هنگام هیجان تصمیم نگیرید
اگر احساس میکنید تصمیم شما بیشتر از تحلیل، نتیجه ترس یا طمع است، مکث کنید.
اگر این دارایی امروز در سبد من نبود، با اطلاعات فعلی باز هم آن را میخریدم؟
این سؤال میتواند کمک کند وابستگی ذهنی به موقعیت فعلی را از تصمیم جدا کنید.
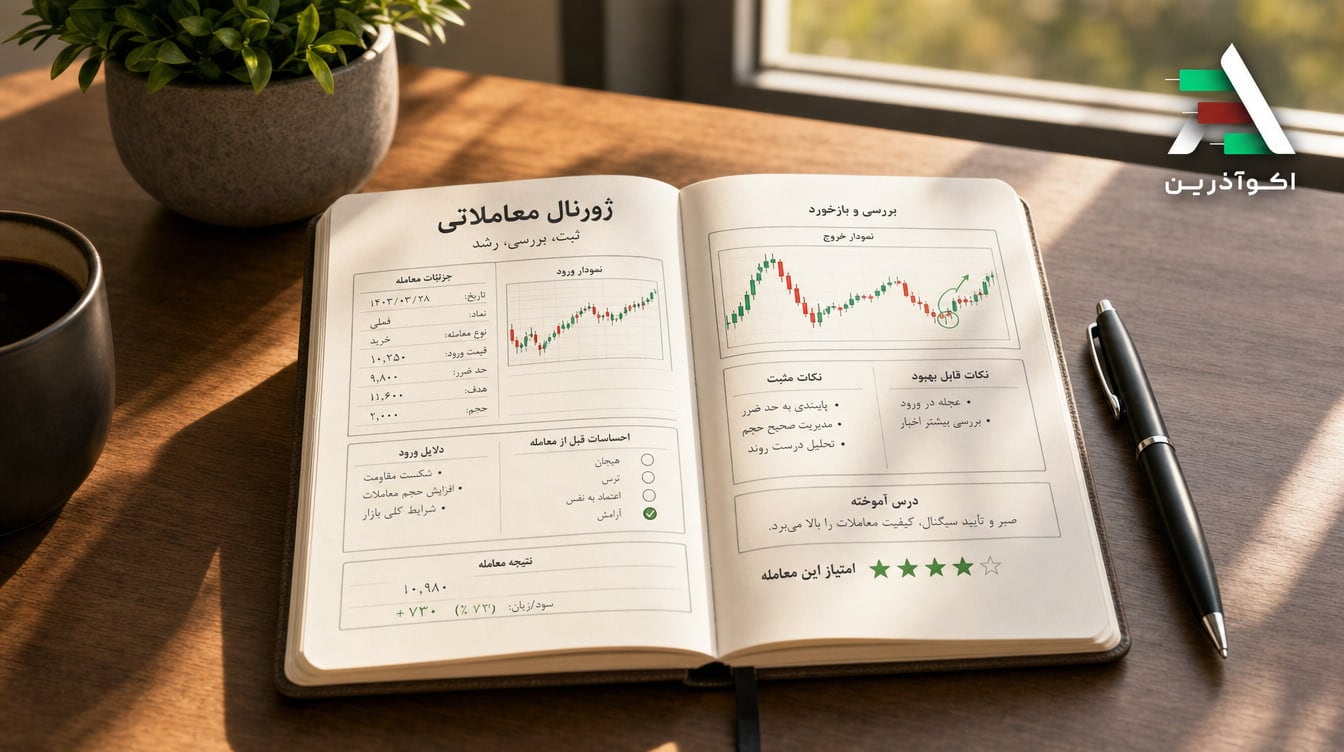
۵. ژورنال معاملاتی داشته باشید
برای هر تصمیم ثبت کنید:
دلیل ورود
فرض اصلی
میزان ریسک
وضعیت احساسی
شرایط خروج
نتیجه
اشتباه احتمالی
بعد از چند ده تصمیم، ژورنال میتواند الگوهایی را نشان دهد که در لحظه قابل مشاهده نیستند.
شاخص ترس و طمع چیست؟
شاخصهای ترس و طمع تلاش میکنند وضعیت احساسی بازار را با استفاده از دادههای قابلاندازهگیری تخمین بزنند.
برای مثال، شاخص CNN Fear & Greed Index برای بازار سهام آمریکا از چند مؤلفه استفاده میکند، از جمله مومنتوم بازار، قدرت قیمت سهام، وسعت قیمت، اختیارهای فروش و خرید، تقاضای اوراق پرریسک، نوسانپذیری و تقاضای داراییهای امن.
این شاخص امتیازی از ۰ تا ۱۰۰ ارائه میکند که عددهای پایینتر نشاندهنده ترس بیشتر و عددهای بالاتر نشاندهنده طمع بیشتر هستند.
این شاخص برای بازار سهام آمریکا طراحی شده است. بنابراین نباید بدون تعدیل یا بررسی روششناسی، آن را معیار مستقیم احساسات در بازارهایی مانند بورس ایران یا بازار رمزارزها فرض کرد.
آیا شاخص ترس و طمع بهتنهایی قابل اعتماد است؟
خیر.
یک شاخص احساسات میتواند اطلاعات زمینهای بدهد، اما بهتنهایی نمیتواند پاسخ دهد که یک دارایی باید خریداری یا فروخته شود.
این شاخص دقیقاً چه بازاری را اندازهگیری میکند؟
اجزای آن چگونه محاسبه میشوند؟
آیا شرایط فعلی با دورهای که شاخص برای آن طراحی شده قابل مقایسه است؟
برای تصمیمگیری بهتر، شاخص احساسات باید در کنار وضعیت بازار، افق سرمایهگذاری، ریسکپذیری و استراتژی فرد بررسی شود.
چکلیست تصمیمگیری پیش از هر معامله
قبل از هر تصمیم، این شش سؤال را پاسخ دهید:
سؤال | اقدام |
|---|---|
آیا این تصمیم با استراتژی من سازگار است؟ | اگر نه، معامله نکنید. |
دلیل اصلی ورود چیست؟ | آن را در یک جمله بنویسید. |
حداکثر زیان قابلقبول چقدر است؟ | قبل از ورود مشخص کنید. |
حجم این موقعیت متناسب با سرمایه من است؟ | ریسک را محاسبه کنید. |
آیا ترس، طمع یا FOMO روی تصمیم اثر گذاشته؟ | در صورت شک، مکث کنید. |
اگر این دارایی را نداشتم، باز هم آن را میخریدم؟ | اگر نه، تصمیم را دوباره بررسی کنید. |
تصمیم مالی فقط به میزان اطلاعات شما وابسته نیست
شناخت رفتار خود، قبل از شناخت رفتار بازار اهمیت دارد. ارزیابی ریسکپذیری میتواند به شما کمک کند بفهمید در برابر نوسان و زیان احتمالی چه واکنشی دارید و آیا تصمیمهای سرمایهگذاری شما با ظرفیت ریسکپذیریتان سازگار است.
جمعبندی
ترس و طمع بخشی از تصمیمگیری انسانی هستند و نمیتوان با یک فرمول ساده آنها را حذف کرد. مسئله اصلی این است که آیا این احساسات، فرآیند تصمیمگیری را کنترل میکنند یا خیر.
زیانگریزی میتواند واکنش ما به افت سرمایه را تغییر دهد. اعتمادبهنفس بیش از حد میتواند فعالیت معاملاتی را افزایش دهد. رفتار گلهای و FOMO نیز ممکن است باعث شوند فرد به جای تصمیم مستقل، به رفتار جمع واکنش نشان دهد.
راهحل، تلاش برای تبدیل شدن به یک سرمایهگذار «کاملاً بیاحساس» نیست. راهحل، ساختن یک سیستم است:
برنامه مکتوب + مدیریت ریسک + معیار خروج + ژورنال + بازبینی منظم
تصمیم مالی خوب، نتیجه پیشبینی کامل آینده نیست؛ نتیجه داشتن فرآیندی است که حتی وقتی آینده نامطمئن است، اجازه نمیدهد هر نوسان بازار به یک تصمیم احساسی تبدیل شود.
سوالات متداول درباره ترس و طمع در سرمایهگذاری
ترس و طمع چگونه بر تصمیمگیری مالی تأثیر میگذارند؟
ترس میتواند باعث کاهش بیش از حد ریسکپذیری، فروش شتابزده یا اجتناب از ورود به بازار شود. طمع نیز ممکن است باعث افزایش حجم معاملات، پذیرش ریسک بیشتر و دنبال کردن سود فراتر از برنامه شود.
چگونه میتوان ترس را در سرمایهگذاری کنترل کرد؟
با داشتن برنامه مکتوب، مشخص کردن ریسک پیش از ورود، تعیین معیارهای خروج، کاهش تصمیمگیری لحظهای و ثبت تصمیمها در ژورنال معاملاتی میتوان اثر ترس را مدیریت کرد.
نشانههای طمع در معاملات چیست؟
افزایش حجم معامله پس از چند سود، افزایش بیش از حد دفعات معامله، جابهجا کردن معیارهای خروج برای کسب سود بیشتر و ورود به دارایی بدون تحلیل مشخص میتوانند نشانههایی از تصمیمگیری تحت تأثیر طمع باشند.
سوگیری شناختی چه نقشی در ترس و طمع دارد؟
سوگیریهای شناختی الگوهای سیستماتیک در قضاوت و تصمیمگیری هستند. زیانگریزی، اعتمادبهنفس بیش از حد، رفتار گلهای و FOMO میتوانند در شرایط مختلف به شکلگیری رفتارهای ترسآلود یا طمعآمیز کمک کنند.
آیا ژورنال معاملاتی میتواند به کنترل هیجان کمک کند؟
ژورنال معاملاتی با ثبت دلیل تصمیم، وضعیت احساسی و نتیجه میتواند الگوهای رفتاری تکرارشونده را آشکار کند. ارزش آن زمانی بیشتر میشود که ثبت اطلاعات با بازبینی منظم همراه باشد.
آیا شاخص ترس و طمع برای بازار ایران قابل استفاده است؟
شاخصهایی مانند CNN Fear & Greed برای بازارهای مشخصی طراحی شدهاند و روش محاسبه آنها باید در همان چارچوب تفسیر شود. بنابراین نمیتوان بدون بررسی روششناسی، یک شاخص بازار آمریکا را معیار مستقیم احساسات بازار ایران دانست.
اگر قبلاً تحت تأثیر هیجان تصمیم گرفتهام، چه کنم؟
ابتدا تصمیم را با برنامه و فرض اولیه خود مقایسه کنید. سپس اتفاق را در ژورنال ثبت کنید و مشخص کنید کدام محرک باعث تغییر رفتار شده است. هدف، پنهان کردن اشتباه نیست؛ هدف این است که همان الگو دوباره تکرار نشود.
سلب مسئولیت:
این مقاله صرفاً با هدف آموزش و افزایش آگاهی درباره اقتصاد رفتاری و تصمیمگیری مالی تهیه شده است و توصیه شخصی برای خرید یا فروش هیچ دارایی مالی محسوب نمیشود. تصمیمگیری مالی باید با توجه به شرایط شخصی، افق سرمایهگذاری و میزان ریسکپذیری هر فرد انجام شود.