ریسکهای اصلی سرمایهگذاری در بورس ایران در ۱۴۰۵
با ریسکهای اصلی بازار سهام ایران در سال ۱۴۰۵ آشنا شوید: ریسک سیاسی، نرخ ارز، نقدشوندگی و خطاهای رفتاری. راهکارهای عملی برای کاهش ریسک سرمایهگذاری در بورس.
ریسک سرمایهگذاری در بورس ایران؛ از شناخت تا مدیریت
ریسک بورس فقط احتمال افت قیمت نیست. ممکن است تحلیل شرکت درست باشد، اما تغییر مقررات، توقف نماد، صف فروش، افزایش نرخ سود، شوک ارزی یا نیاز ناگهانی شما به پول، نتیجه سرمایهگذاری را تغییر دهد. مدیریت ریسک یعنی پیش از خرید بدانید چه چیزی میتواند برخلاف انتظار رخ دهد، پیامد آن چقدر است و در هر سناریو چه کاری انجام میدهید.
ریسک سرمایهگذاری در بورس چیست؟
ریسک، عدمقطعیتی است که میتواند نتیجه مالی شما را بدتر از انتظار کند. این تعریف فقط به «ضرر قطعی» محدود نیست؛ فاصله میان نتیجه مورد انتظار و نتیجه واقعی نیز بخشی از ریسک است.
برای نمونه، اگر سهمی را با انتظار رشد سود شرکت بخرید، ممکن است تحلیل عملیاتی شما درست باشد اما افزایش نرخ سود، تغییر نرخ خوراک، محدودیت صادرات یا توقف طولانی نماد باعث شود قیمت سهم مطابق انتظار حرکت نکند.
بنابراین، پرسش مفید این نیست که «این سهم ریسک دارد یا نه؟» هر سرمایهگذاری ریسک دارد. پرسشهای بهتر عبارتاند از:
چه اتفاقهایی میتوانند فرض اولیه من را نقض کنند؟
احتمال هر اتفاق چقدر است؟
اگر رخ دهد، شدت زیان یا محدودیت ایجادشده چقدر خواهد بود؟
آیا امکان فروش، تعدیل سبد یا صبرکردن را دارم؟
آیا پیامد زیان با وضعیت مالی و روانی من سازگار است؟
احتمال
این رویداد با چه احتمالی رخ میدهد؟
شدت پیامد
در صورت وقوع چه میزان آسیب ایجاد میکند؟
امکان واکنش
چقدر سریع و با چه هزینهای میتوان واکنش نشان داد؟
ریسک تصمیم = احتمال رویداد × شدت پیامد × محدودیت واکنش
این رابطه یک فرمول آماری دقیق نیست؛ چارچوبی برای جلوگیری از تمرکز صرف بر احتمال افت قیمت است.
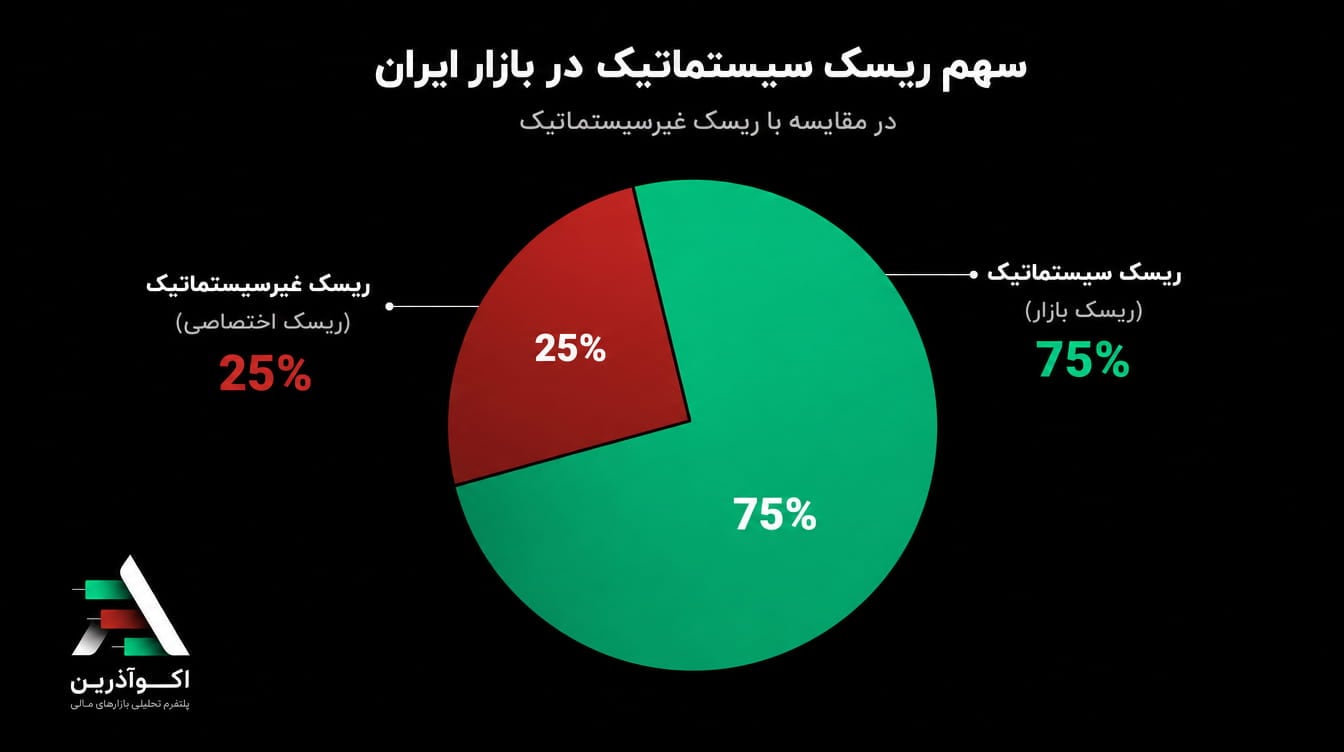
تفاوت ریسک سیستماتیک و غیرسیستماتیک
ریسکهای بورس را معمولاً به دو گروه تقسیم میکنند:
ریسک سیستماتیک یا فراگیر
این ریسک بخش بزرگی از بازار را همزمان تحت تأثیر قرار میدهد و با خرید چند سهم مختلف از بین نمیرود؛ مانند شوک سیاسی گسترده، افزایش شدید نرخ سود یا تغییر فراگیر مقررات بازار.
ریسک غیرسیستماتیک یا مختص شرکت و صنعت
این ریسک بیشتر به یک ناشر یا صنعت مربوط است؛ مانند توقف خط تولید، ضعف حاکمیت شرکتی، افزایش هزینه مواد اولیه یک صنعت یا از دسترفتن بازار صادراتی یک شرکت. تنوعبخشی میتواند اثر این گروه را کاهش دهد.
مرز این دو همیشه ثابت نیست:
نقدشوندگی ممکن است فقط در یک سهم ضعیف باشد یا در زمان بحران به مشکل کل بازار تبدیل شود. نرخ ارز نیز برای شرکتهای صادراتی، وارداتمحور و خدماتی آثار متفاوتی دارد. طبقهبندی باید بر اساس منبع و دامنه اثر انجام شود، نه صرفاً نام ریسک.
مهمترین ریسکهای سرمایهگذاری در بورس ایران
۱. ریسک سیاسی، ژئوپلیتیک و تعطیلی بازار
تحریم، درگیری نظامی، مذاکرات خارجی و تغییر روابط تجاری میتوانند هم بر سود شرکتها و هم بر امکان معامله اثر بگذارند. این ریسک فقط به افت قیمت محدود نیست؛ ممکن است بازار یا یک نماد برای مدتی بسته بماند و سرمایهگذار نتواند واکنش نشان دهد.
دو تجربه متفاوت نباید با هم مخلوط شوند. پس از جنگ ۱۲روزه خرداد ۱۴۰۴، توقف بازار با احتساب تعطیلات ۱۳ روز تقویمی و ۹ روز کاری گزارش شد. در توقف دیگری که از اسفند ۱۴۰۴ آغاز شد، بازار پس از حدود ۸۰ روز تقویمی و ۵۲ روز کاری از ۲۹ اردیبهشت ۱۴۰۵ فعالیت خود را از سر گرفت. این نمونهها نشان میدهند نقدشوندگی در شرایط بحرانی میتواند به تصمیم نهاد ناظر و وضعیت امنیتی وابسته شود.
۲. ریسک مقررات و سیاستگذاری
دامنه نوسان، حجم مبنا، توقف و بازگشایی نمادها، قیمتگذاری محصولات، نرخ خوراک و انرژی، عوارض صادراتی، نرخ تسعیر و سیاست تقسیم سود میتوانند ارزش شرکت یا امکان معامله سهم را تغییر دهند.
مقررات ثابت نیستند. برای نمونه، در اردیبهشت ۱۴۰۵ رئیس سازمان بورس از ادامه دامنه نوسان ۳درصدی سهام هنگام بازگشایی خبر داد؛ اما این عدد برای همه ابزارها و بازارها یکسان نیست و ممکن است تغییر کند. در متن تحلیلی باید همیشه تاریخ، نوع بازار و منبع مقرره ذکر شود.
۳. ریسک نقدشوندگی، صف و توقف نماد
نقدشوندگی یعنی بتوانید دارایی را در زمان مناسب، با هزینه قابلقبول و بدون تغییر شدید قیمت بفروشید. حجم معاملات پایین، شناوری محدود، صف فروش، دامنه نوسان و توقف نماد میتوانند خروج را دشوار کنند.
ارزش روزانه معاملات بهتنهایی کافی نیست. برای سنجش نقدشوندگی یک سهم، متوسط ارزش معاملات در دورههای مختلف، تعداد روزهای صف، عمق سفارشها، درصد سهام شناور، فاصله قیمت خرید و فروش و سابقه توقف نماد را نیز بررسی کنید.
۴. ریسک نرخ سود و هزینه فرصت
افزایش بازده ابزارهای کمریسک میتواند نرخ تنزیل سهام را بالا ببرد و جذابیت نسبی بورس را کاهش دهد. همچنین شرکتهایی که بدهی یا نیاز بالایی به سرمایه در گردش دارند ممکن است با افزایش هزینه تأمین مالی مواجه شوند.
اثر نرخ سود برای همه صنایع یکسان نیست. بانک، شرکت بدهکار، شرکت دارای وجه نقد و کسبوکار رشدی حساسیتهای متفاوتی دارند. مقایسه بازده مورد انتظار سهم با گزینههای جایگزین باید پس از هزینه، مالیات، نقدشوندگی و ریسک انجام شود.
۵. ریسک تورم و نرخ ارز
افزایش نرخ ارز ممکن است درآمد ریالی بعضی صادرکنندگان را افزایش دهد، اما همزمان هزینه تجهیزات، مواد اولیه، حملونقل یا سرمایه در گردش را نیز بالا ببرد. شرکت وارداتمحور نیز لزوماً همیشه از افزایش ارز زیان نمیبیند؛ قدرت قیمتگذاری، موجودی کالا، مقررات و نحوه تأمین ارز نتیجه را تغییر میدهند.
تورم نیز به معنای رشد خودکار سود واقعی شرکت نیست. ممکن است فروش اسمی افزایش یابد ولی هزینهها سریعتر رشد کنند یا قیمتگذاری دستوری مانع انتقال هزینه شود. تحلیل باید بر حاشیه سود، جریان نقدی و قدرت قیمتگذاری متمرکز باشد.
۶. ریسک ارزشگذاری و نوسان بازار
یک شرکت خوب میتواند در قیمت نامناسب، سرمایهگذاری ضعیفی باشد. نسبتهای ارزشگذاری باید با کیفیت سود، نرخ رشد، نرخ سود، چرخه صنعت و پایداری جریان نقدی مقایسه شوند. اتکا به یک نسبت مانند P/E بدون شناخت سودهای غیرتکرارشونده یا ماهیت چرخهای صنعت میتواند گمراهکننده باشد.
۷. ریسک شرکت، صنعت و حاکمیت شرکتی
افت تولید، تغییر مدیریت، دعاوی حقوقی، بدهی سنگین، ضعف کنترل داخلی، معامله با اشخاص وابسته، وابستگی به یک مشتری یا تأمینکننده و تغییر فناوری از ریسکهای مختص شرکتاند.
صورتهای مالی و اطلاعیههای سامانه کدال نقطه شروعاند، نه پایان تحلیل. یادداشتهای توضیحی، گزارش حسابرس، جریان وجوه نقد، کیفیت مطالبات و معاملات با اشخاص وابسته معمولاً اطلاعات مهمتری از تیتر سود خالص دارند.
۸. ریسک اطلاعات ناقص، شایعه و تعارض منافع
سیگنال شبکههای اجتماعی ممکن است ناقص، دیرهنگام یا در خدمت خروج منتشرکننده باشد. حتی اطلاعات درست نیز بدون قیمت خرید، افق زمانی و سناریوی نقض تحلیل، قابل تبدیل به تصمیم نیست.
منبع اولیه هر ادعا را پیدا کنید. اطلاعیه ناشر، گزارش رسمی و مصوبه نهاد ناظر از بازنشر کانالها معتبرتر است. اگر منبع، تاریخ یا روش محاسبه مشخص نیست، آن اطلاعات نباید مبنای خرید قرار گیرد.
۹. ریسک تمرکز سبد
داشتن چند نماد لزوماً به معنای تنوع نیست. سه سهم از یک صنعت ممکن است در برابر نرخ خوراک، ارز، سیاست قیمتگذاری یا تقاضای جهانی رفتار مشابهی داشته باشند. تمرکز پنهان میتواند در سهامدار عمده مشترک، منبع درآمد ارزی، قیمت یک کالای جهانی یا ریسک مقرراتی مشترک نیز شکل بگیرد.
۱۰. ریسک رفتاری، نقدینگی شخصی و اهرم
ترس از جاماندن، زیانگریزی، اعتمادبهنفس بیشازحد و جستوجوی اطلاعات تأییدکننده میتوانند تصمیم را منحرف کنند. این خطاها زمانی شدیدتر میشوند که سرمایهگذار با پول قرضی، اعتبار کارگزاری یا پول موردنیاز زندگی وارد بازار شده باشد.
اگر هزینه ضروری ناگهانی شما را مجبور به فروش کند، افق سرمایهگذاری عملاً توسط نیاز نقدی تعیین میشود، نه تحلیل بازار. ذخیره اضطراری و پرهیز از اهرم نامتناسب، بخشی از مدیریت ریسک سرمایهگذاریاند.
جدول ریسکهای بورس و پاسخ مناسب به هرکدام
ریسک | نشانه یا سؤال کلیدی | اقدام مدیریتی | محدودیت اقدام |
|---|---|---|---|
سیاسی و مقرراتی | آیا سود شرکت به یک تصمیم دولتی حساس است؟ | سناریونویسی، کاهش تمرکز و حاشیه اطمینان | رویداد و زمان وقوع قابل پیشبینی دقیق نیست |
نقدشوندگی | در روزهای منفی امکان خروج وجود داشته است؟ | بررسی عمق، شناوری، سابقه صف و اندازه موقعیت | در بحران ممکن است نقدشوندگی کل بازار افت کند |
ارز و تورم | درآمد و هزینه شرکت چگونه به ارز وابستهاند؟ | تحلیل حساسیت حاشیه سود و جریان نقدی | رابطه ارز و سود همیشه مستقیم نیست |
شرکت و صنعت | کدام فرض عملیاتی میتواند نقض شود؟ | تنوعبخشی و بازبینی گزارشهای رسمی | تنوع، ریسک کل بازار را حذف نمیکند |
رفتاری | آیا دلیل تصمیم قبل از دیدن قیمت نوشته شده است؟ | ثبت تصمیم، چکلیست و دوره بازبینی | قانون بدون اجرای منظم اثری ندارد |
نیاز نقدی و اهرم | اگر بازار بسته شود، هزینههای زندگی تأمین است؟ | صندوق اضطراری و محدودکردن بدهی | اعتبار میتواند زیان و فشار زمانی را تشدید کند |
چگونه ظرفیت پذیرش ریسک خود را بسنجیم؟
ریسکپذیری فقط میزان شجاعت یا تحمل دیدن عدد قرمز نیست. سه مفهوم را از هم جدا کنید:
تحمل روانی ریسک: چه مقدار نوسان باعث تصمیم هیجانی شما میشود؟
ظرفیت مالی ریسک: چه میزان زیان بدون آسیب به هزینههای ضروری، بدهی و اهداف مالی قابل تحمل است؟
نیاز به ریسک: برای رسیدن به هدف مالی واقعاً به چه سطحی از بازده و ریسک نیاز دارید؟
ممکن است فردی از نظر روانی نوسان زیادی را تحمل کند، اما بهدلیل نزدیکبودن زمان خرید خانه ظرفیت مالی آن را نداشته باشد. در مقابل، فردی با افق بلندمدت ممکن است ظرفیت مالی بالایی داشته باشد اما نوسان کوتاهمدت او را به فروش هیجانی وادار کند.
چهار عددی که باید پیش از خرید مشخص باشند
مبلغی که در صورت توقف بازار فوراً به آن نیاز نخواهید داشت.
حداکثر زیان قابل تحمل در کل سبد، نه فقط یک سهم.
حداکثر سهم یک شرکت، صنعت و عامل ریسک مشترک در سبد.
زمان و شرایطی که تحلیل شما باید دوباره بررسی شود.
اصل مهم: درصد مناسب برای همه یکسان نیست. عدد ثابت ۲ درصد، ۱۰ درصد یا هر ترکیب آماده دیگری فقط یک فرض اولیه است و باید با نوسان سهم، نقدشوندگی، افق زمانی، سرمایه مازاد و ساختار کل سبد تطبیق داده شود.
راههای مدیریت ریسک سرمایهگذاری در بورس
۱. فرض سرمایهگذاری را مکتوب کنید
پیش از خرید بنویسید چرا این سهم را انتخاب کردهاید، چه متغیری ارزش آن را تغییر میدهد، چه دادهای فرض شما را تأیید میکند و چه رویدادی آن را نقض خواهد کرد. «چون قیمت رشد میکند» فرض تحلیلی نیست.
۲. اندازه موقعیت را از روی زیان قابل تحمل تعیین کنید
ابتدا زیان قابل تحمل را مشخص کنید و سپس حجم موقعیت را بسازید؛ نه اینکه ابتدا خرید کنید و بعد برای آن حد زیان پیدا کنید.
اندازه تقریبی موقعیت = زیان قابل تحمل معامله ÷ فاصله سناریوی خروج تا قیمت خرید
این محاسبه تقریبی است. کارمزد، لغزش قیمت، صف فروش، شکاف قیمتی و عدم امکان اجرای سفارش میتوانند زیان واقعی را بیشتر کنند. در سهم کمعمق باید حاشیه محافظهکارانهتری در نظر گرفت.
۳. تنوعبخشی را بر اساس عامل ریسک انجام دهید
تنوعبخشی یعنی توزیع سرمایه میان موقعیتهایی که دقیقاً از یک عامل مشترک آسیب نمیبینند. نام متفاوت نمادها کافی نیست. وابستگی به نرخ ارز، کالاهای جهانی، بودجه دولت، قیمتگذاری، انرژی و نرخ سود را در سطح کل سبد بررسی کنید.
تنوع میتواند ریسک مختص شرکت را کاهش دهد، اما تضمین نمیکند سبد در بحران بازار زیان نکند. تخصیص میان طبقات دارایی نیز باید با هدف، افق و ظرفیت پذیرش ریسک فرد هماهنگ باشد.
۴. سناریوی خروج را چندبخشی طراحی کنید
خروج فقط یک قیمت نیست. ممکن است علت خروج، نقض فرض بنیادی، افت نقدشوندگی، تغییر مقررات، رسیدن به ارزشگذاری ناموجه، نیاز مالی برنامهریزیشده یا تغییر وزن سبد باشد.
۵. داده را از منبع اولیه بررسی کنید
اطلاعیههای کدال، صورتهای مالی، گزارش حسابرس، مصوبات رسمی و دادههای معاملاتی را مستقیماً ببینید. شبکه اجتماعی میتواند سرنخ بدهد، اما نباید جایگزین منبع و تحلیل شود.
۶. سبد را بازبینی و متعادل کنید
رشد یک دارایی ممکن است وزن آن را بدون تصمیم آگاهانه بالا ببرد و ریسک سبد را تغییر دهد. بازبینی دورهای یا بازبینی پس از عبور وزنها از محدوده تعیینشده، از تمرکز ناخواسته جلوگیری میکند. فروش یا خرید صرفاً بهدلیل رسیدن تقویم، بدون توجه به هزینه و شرایط، ضروری نیست.
۷. ذخیره اضطراری را خارج از سبد سهام نگه دارید
پولی که برای اجاره، درمان، اقساط یا هدف نزدیک نیاز دارید نباید به فروش سهم در زمان نامناسب وابسته باشد. مدت مناسب ذخیره اضطراری به ثبات درآمد، تعهدات و امکان دسترسی به منابع جایگزین بستگی دارد.
حد ضرر چیست و چه محدودیتهایی دارد؟
حد ضرر یا سناریوی خروج قیمتی میتواند مانع ادامهدادن یک موقعیت بدون برنامه شود، اما تضمین نمیکند معامله دقیقاً در همان قیمت بسته شود. در بازار پرنوسان، صف فروش، توقف نماد یا نبود خریدار ممکن است اجرای خروج را به تأخیر بیندازد یا قیمت نهایی را تغییر دهد.
در برخی بازارها، سفارش توقف پس از رسیدن به قیمت فعالساز به سفارش بازار تبدیل میشود و قیمت اجرا ممکن است با قیمت توقف متفاوت باشد. FINRA نیز درباره این فاصله در دورههای پرنوسان هشدار میدهد. در بورس ایران باید امکانات واقعی سامانه معاملات و مقررات جاری کارگزاری را جداگانه بررسی کنید.
برای معامله کوتاهمدت، سطح تکنیکال و نوسان میتوانند در طراحی خروج نقش داشته باشند. برای سرمایهگذاری بنیادی، نقض فرض کسبوکار، تغییر ارزشگذاری و افق زمانی نیز مهماند. جابهجاکردن خروج فقط برای فرار از پذیرش اشتباه، مدیریت ریسک نیست؛ اما بازبینی مستند برنامه پس از تغییر اطلاعات میتواند منطقی باشد.
حد ضرر جایگزین اندازه موقعیت نیست.
اگر حجم خرید بزرگ باشد یا سهم نقدشوندگی ضعیفی داشته باشد، حتی خروج برنامهریزیشده نیز ممکن است از آسیب جدی جلوگیری نکند.
خرید مستقیم سهام یا استفاده از صندوق سرمایهگذاری؟
انتخاب میان سهام مستقیم و صندوق به دانش، زمان، هزینه، هدف و نوع ریسکی که میپذیرید بستگی دارد. صندوق بهخودیخود بدون ریسک نیست و عملکرد آن نیز تضمینشده نیست.
روش | تصمیمهای اصلی | ریسکهای مهم | چه زمانی قابل بررسی است؟ |
|---|---|---|---|
سهام مستقیم | انتخاب شرکت، قیمت، وزن، زمان و خروج | تمرکز، خطای تحلیل، نقدشوندگی و بازار | وقتی زمان و توان تحلیل و پایش وجود دارد |
صندوق سهامی | انتخاب صندوق، مدیر، سبک و قیمت نسبت به NAV | افت بازار، عملکرد مدیر، تمرکز و هزینه | برای دسترسی غیرمستقیم به سهام پس از بررسی اساسنامه و سابقه |
صندوق درآمد ثابت | انتخاب صندوق، ترکیب دارایی و نقدشوندگی | اعتبار، نرخ سود، نقدشوندگی و عقبماندن از تورم | برای بخشی از سبد که نوسان کمتر و افق متفاوت دارد |
صندوق سهامی معمولاً با توزیع سرمایه میان چند دارایی، ریسک مختص یک شرکت را کاهش میدهد؛ اما همچنان میتواند همراه بازار افت کند. صندوق درآمد ثابت نیز تضمین نمیکند همیشه به اندازه تورم بازده داشته باشد. پیش از انتخاب، امیدنامه، اساسنامه، ترکیب دارایی، هزینهها، سابقه مدیر، نقدشوندگی و فاصله قیمت بازار با NAV را بررسی کنید.
چکلیست پیش از سرمایهگذاری در بورس
هدف: این سرمایهگذاری برای چه هدفی و با چه افقی انجام میشود؟
سرمایه مازاد: آیا هزینههای ضروری و ذخیره اضطراری از این پول جدا هستند؟
فرض خرید: علت خرید در یک یا دو جمله قابل اندازهگیری نوشته شده است؟
منبع: دادههای تصمیم از کدال، گزارش رسمی یا منبع اولیه بررسی شدهاند؟
ارزشگذاری: قیمت با سود پایدار، جریان نقدی، نرخ سود و صنعت مقایسه شده است؟
نقدشوندگی: سابقه صف، توقف، شناوری و حجم معاملات سهم بررسی شدهاند؟
تمرکز: این خرید وزن کدام صنعت یا عامل ریسک مشترک را افزایش میدهد؟
اندازه موقعیت: زیان احتمالی این خرید چه اثری بر کل سبد دارد؟
سناریوی نقض: با وقوع چه رویدادی تحلیل باید کنار گذاشته یا بازنویسی شود؟
خروج: آیا خروج قیمتی، بنیادی، زمانی و نقدینگی تعریف شده است؟
سناریوی بحران: اگر بازار یا نماد برای مدتی بسته شود، زندگی مالی مختل نمیشود؟
وضعیت روانی: آیا تصمیم تحت تأثیر ترس از جاماندن، زیان قبلی یا فشار جمع گرفته میشود؟
قاعده تصمیم:
اگر نمیتوانید علت خرید، عامل نقض تحلیل، زیان قابل تحمل و مسیر خروج را روشن بنویسید، هنوز برای اجرای تصمیم اطلاعات کافی ندارید.
جمعبندی
ریسک سرمایهگذاری در بورس ایران فقط نوسان قیمت نیست. سیاست، مقررات، نرخ سود، ارز، تورم، نقدشوندگی، کیفیت شرکت، اطلاعات ناقص و وضعیت مالی خود سرمایهگذار میتوانند نتیجه را تغییر دهند.
هیچ حد ضرر، صندوق یا فرمول اندازه موقعیتی همه این ریسکها را حذف نمیکند. مدیریت ریسک یک فرایند است: شناسایی منبع خطر، سنجش پیامد، محدودکردن تمرکز، تعریف سناریو، انتخاب اندازه مناسب و بازبینی تصمیم با اطلاعات جدید.
هدف، جلوگیری از هر زیان نیست؛ چنین هدفی عملی نیست. هدف این است که هیچ تصمیم واحدی نتواند امنیت مالی یا امکان ادامه مسیر شما را از بین ببرد.
سؤالات متداول
ریسک سرمایهگذاری در بورس چیست؟
هر عدمقطعیتی که بتواند نتیجه مالی را بدتر از انتظار کند ریسک است؛ از افت قیمت و ضعف شرکت تا توقف نماد، تغییر مقررات، نیاز ناگهانی به پول و خطای رفتاری.
تفاوت ریسک سیستماتیک و غیرسیستماتیک چیست؟
ریسک سیستماتیک بخش بزرگی از بازار را تحت تأثیر قرار میدهد و با تنوع سهام حذف نمیشود. ریسک غیرسیستماتیک بیشتر به شرکت یا صنعت مربوط است و تنوعبخشی میتواند اثر آن را کاهش دهد.
آیا تنوعبخشی مانع زیان سبد میشود؟
خیر. تنوعبخشی میتواند وابستگی به یک شرکت یا عامل مشخص را کاهش دهد، اما در بحران فراگیر ممکن است چند دارایی همزمان افت کنند.
آیا حد ضرر همیشه در همان قیمت اجرا میشود؟
خیر. صف فروش، توقف نماد، شکاف قیمت یا نقدشوندگی پایین میتواند باعث تأخیر یا اجرای خروج در قیمت متفاوت شود. حد ضرر باید همراه اندازه موقعیت و سناریوی بنیادی استفاده شود.
قانون ۲ درصد برای همه مناسب است؟
خیر. این قانون یک روش تجربی اندازه موقعیت است. درصد مناسب به نوسان سهم، فاصله خروج، نقدشوندگی، افق زمانی، ظرفیت زیان و ساختار کل سبد بستگی دارد.
آیا صندوق سهامی از خرید مستقیم کمریسکتر است؟
صندوق متنوع میتواند ریسک مختص یک شرکت را کاهش دهد، اما همچنان در معرض افت بازار، تصمیم مدیر، هزینهها و ریسک نقدشوندگی قرار دارد. مقایسه باید میان گزینههای مشخص انجام شود.
چطور ریسک نقدشوندگی یک سهم را بررسی کنیم؟
متوسط ارزش معاملات، عمق سفارشها، سهام شناور، سابقه صف خرید و فروش، فاصله قیمتها و مدت توقفهای گذشته را در چند دوره بازار بررسی کنید.
آیا سرمایهگذاری با اعتبار کارگزاری منطقی است؟
اعتبار زیان، هزینه و فشار زمانی را افزایش میدهد و برای فردی که توان مالی و برنامه مدیریت اهرم ندارد میتواند خطرناک باشد. شرایط قرارداد، نرخ هزینه و پیامد فروش اجباری باید پیش از استفاده بررسی شوند.
مطالب مرتبط
منابع
ایرنا؛ بازگشایی بازار پس از حدود ۸۰ روز تعطیلی در اردیبهشت ۱۴۰۵
ایرنا؛ اظهارات رئیس سازمان بورس درباره دامنه نوسان در اردیبهشت ۱۴۰۵
سلب مسئولیت: این مقاله صرفاً برای آموزش عمومی تهیه شده و توصیه شخصی برای خرید، فروش یا تعیین وزن هیچ سهم یا صندوقی نیست. مقررات بازار و شرایط ابزارها ممکن است تغییر کنند؛ پیش از تصمیم، آخرین اطلاعیههای رسمی، اهداف مالی، افق زمانی و ظرفیت پذیرش ریسک خود را بررسی کنید.