نقدینگی چیست؟ راز اثرگذاری آن بر دلار، طلا و بورس
نقدینگی چیست و چگونه خلق میشود؟ تفاوت پول، شبهپول و پایه پولی را بشناسید و تأثیر رشد نقدینگی بر تورم، قیمت دلار، طلا و بورس را بررسی کنید.
نقدینگی چیست و چه اثری بر تورم، دلار، طلا و بورس دارد؟
رشد نقدینگی میتواند بر تورم، نرخ ارز، طلا و بورس اثر بگذارد؛ اما این اثر نه فوری است، نه در همه دورهها یکسان و نه برای پیشبینی جهت بازار کافی. برای استفاده درست از دادههای پولی باید تفاوت میان نقدینگی کل اقتصاد، نقدشوندگی یک دارایی و جریان ورود پول به بازارها را بشناسیم.
پاسخ کوتاه: در آمارهای پولی ایران، نقدینگی به مجموع پول و شبهپول گفته میشود. افزایش آن میتواند تقاضای اسمی، سطح قیمتها و تمایل به نگهداری داراییهای مختلف را تغییر دهد؛ اما نتیجه نهایی به تولید، سرعت گردش پول، نرخ سود، انتظارات، سیاست ارزی، وضعیت بودجه و شرایط هر بازار بستگی دارد.
نقدینگی چیست؟
نقدینگی در معنای کلان اقتصادی، موجودی پول و شبهپول در یک مقطع زمانی است. این شاخص نشان میدهد خانوارها، شرکتها و سایر بخشهای اقتصاد چه مقدار دارایی پولی در اختیار دارند که برای پرداخت یا تبدیل به ابزار پرداخت قابل استفاده است.
نقدینگی یک «موجودی» است، نه میزان گردش پول. تعداد دفعاتی که پول در یک دوره میان افراد جابهجا میشود با مفهوم دیگری به نام سرعت گردش پول سنجیده میشود.
اشتباه رایج: زیادشدن حجم نقدینگی به این معنا نیست که تمام آن پول آزاد و آماده ورود به دلار، طلا یا بورس است. بخش بزرگی از این عدد، سپردههایی است که در برابر بدهیها، تسهیلات و فعالیتهای اقتصادی مختلف در شبکه بانکی شکل گرفتهاند.
سه مفهوم متفاوت که نباید با هم اشتباه شوند
| مفهوم | تعریف | نمونه کاربرد |
|---|---|---|
| نقدینگی کل اقتصاد | مجموع پول و شبهپول در یک مقطع زمانی | بررسی متغیرهای پولی و فشارهای تورمی |
| نقدشوندگی دارایی | امکان فروش سریع یک دارایی با کمترین هزینه و تغییر قیمت | مقایسه نقدشوندگی سپرده، ملک یا سهم |
| جریان پول بازار | ورود و خروج وجوه سرمایهگذاران یا تغییر تقاضا در یک بازار مشخص | خالص ورود پول به صندوقها یا معاملات بورس |
وقتی فردی سهام، ارز یا طلا میخرد، سپرده از حساب خریدار به حساب فروشنده منتقل میشود. پول کل اقتصاد لزوماً از بین نمیرود؛ مالک آن تغییر میکند. قیمت دارایی زمانی جابهجا میشود که تمایل خریداران و فروشندگان، انتظارات و مقدار عرضه در قیمتهای مختلف تغییر کند.
به همین دلیل، عبارت «نقدینگی از دلار خارج و وارد بورس شد» باید با احتیاط استفاده شود. معمولاً منظور تغییر ترجیح سرمایهگذاران یا افزایش تقاضای یک بازار است، نه خروج فیزیکی حجم پول از اقتصاد.
اجزای نقدینگی در اقتصاد ایران
در گزارشهای پولی ایران، نقدینگی از دو بخش اصلی تشکیل میشود:
۱. پول
پول شامل اسکناس و مسکوک در دست اشخاص و سپردههای دیداری است؛ یعنی منابعی که برای پرداخت روزمره، انتقال وجه یا برداشت فوری قابل استفادهاند.
۲. شبهپول
شبهپول شامل سپردههایی است که مانند حساب دیداری فوراً برای پرداخت استفاده نمیشوند، اما با شرایط مشخص قابلیت تبدیل به پول دارند؛ مانند بخشهایی از سپردههای پسانداز و مدتدار طبق طبقهبندی آماری بانک مرکزی.
نقدینگی = پول + شبهپول
ترکیب این دو بخش نیز مهم است. افزایش سهم پول نسبت به شبهپول میتواند نشانه افزایش تمایل به نگهداری منابع در حسابهای در دسترستر باشد، اما برای نتیجهگیری درباره تورم یا بازارها باید همزمان نرخ سود، انتظارات و سایر دادهها بررسی شوند.
تفاوت پایه پولی و نقدینگی
پایه پولی بدهی پولی بانک مرکزی است و معمولاً اسکناس و مسکوک در دست مردم و ذخایر بانکها نزد بانک مرکزی را در بر میگیرد. نقدینگی گستردهتر است و سپردههای ایجادشده در شبکه بانکی را نیز شامل میشود.
ضریب فزاینده نقدینگی = حجم نقدینگی ÷ پایه پولی
این نسبت نشان میدهد حجم نقدینگی در یک تاریخ چند برابر پایه پولی بوده است؛ اما نباید آن را یک فرایند مکانیکی دانست که طبق آن هر واحد پایه پولی الزاماً به تعداد ثابتی واحد نقدینگی تبدیل میشود.
عدد ضریب با رفتار بانکها، مقررات، ترکیب سپردهها، تقاضای اعتبار و شرایط اقتصادی تغییر میکند.
نقدینگی چگونه خلق میشود؟
تغییر حجم پول نتیجه تعامل ترازنامه بانک مرکزی، دولت، بانکها، خانوارها و بنگاههاست. دو بخش اصلی این فرایند عبارتاند از:
ترازنامه بانک مرکزی
خرید دارایی، تأمین ذخایر شبکه بانکی، تغییر مطالبات از دولت یا بانکها و تغییر داراییهای خارجی بانک مرکزی میتواند پایه پولی را تغییر دهد. اثر نهایی هر اقدام به عملیات خنثیسازی، مقررات و واکنش شبکه بانکی بستگی دارد.
خلق سپرده از طریق اعتبار بانکی
وقتی بانک تسهیلات جدیدی اعطا میکند، معمولاً همزمان یک دارایی در سمت تسهیلات و یک بدهی در قالب سپرده مشتری ثبت میشود. به این ترتیب، وامدهی میتواند سپرده جدید ایجاد کند. با بازپرداخت اصل تسهیلات، بخشی از پول سپردهای نیز از بین میرود.
بانکها برای خلق اعتبار نامحدود نیستند. سرمایه نظارتی، ذخایر، نقدینگی، ریسک نکول، نرخ سود، کیفیت وثیقه، مقررات و تقاضای وام، ظرفیت وامدهی آنها را محدود میکند.
برای مطالعه بیشتر میتوانید به توضیح BIS درباره خلق پول بانکی مراجعه کنید.
رابطه نقدینگی و تورم چگونه است؟
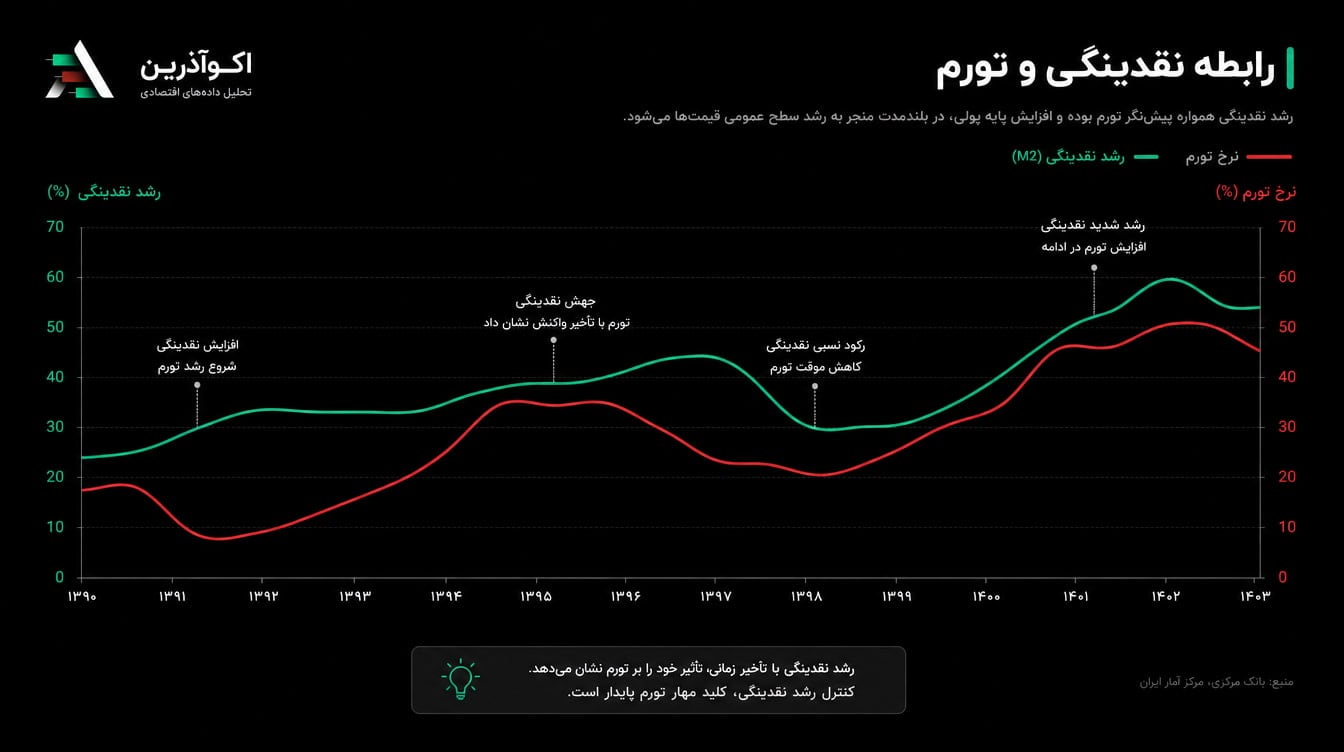
اگر حجم پول در یک دوره طولانی سریعتر از ظرفیت تولید کالا و خدمات رشد کند، میتواند فشار صعودی بر سطح عمومی قیمتها ایجاد کند. بااینحال، این اثر همیشه فوری یا با نسبت ثابت ظاهر نمیشود.
برای فهم بهتر میتوان از رابطه مفهومی زیر استفاده کرد:
رشد مخارج اسمی ≈ رشد حجم پول + تغییر سرعت گردش پول
این رابطه تقریبی است و بر مبنای تغییرات لگاریتمی بیان میشود. مخارج اسمی میتواند میان افزایش تولید واقعی و افزایش قیمتها تقسیم شود.
بنابراین، برای ارزیابی اثر تورمی رشد پول باید دستکم این متغیرها نیز بررسی شوند:
- رشد تولید واقعی و ظرفیت عرضه
- سرعت گردش پول
- کسری بودجه و شیوه تأمین آن
- نرخ سود اسمی و حقیقی
- انتظارات تورمی
- شوکهای ارزی و محدودیت واردات
- افزایش هزینه تولید یا کاهش عرضه
پژوهشهای IMF نیز نشان میدهند رابطه رشد پول و تورم در طول زمان میتواند تغییر کند و نباید آن را یک ضریب ثابت و همیشگی فرض کرد.
برای مطالعه علمی این رابطه، مطالعه صندوق بینالمللی پول درباره رابطه رشد پول و تورم را مشاهده کنید.
نتیجه عملی: رشد نقدینگی یک علامت مهم است، اما بهتنهایی زمان، شدت و ترکیب تورم آینده را تعیین نمیکند.
چگونه اثر نقدینگی بر قدرت خرید پول را بررسی کنیم؟
یکی از پیامدهای احتمالی رشد مداوم نقدینگی در شرایط نامناسب اقتصادی، افزایش سطح عمومی قیمتها و کاهش قدرت خرید پول است.
برای مثال، اگر سطح قیمتها طی یک سال ۳۰ درصد افزایش یابد، قدرت خرید ۱۰۰ میلیون تومان پول ثابت در پایان سال، به قیمتهای ابتدای دوره، حدود ۷۶٫۹ میلیون تومان خواهد بود.
البته نرخ رشد نقدینگی با نرخ تورم یکسان نیست و نمیتوان صرفاً با مشاهده رشد نقدینگی، کاهش قدرت خرید را با عددی دقیق پیشبینی کرد.
برای آشنایی با مفهوم تورم، روش اندازهگیری آن و تفاوت ارزش اسمی و واقعی پول، مقاله تورم چیست و چگونه بر قدرت خرید و سرمایهگذاری اثر میگذارد؟ را مطالعه کنید.
همچنین میتوانید با استفاده از ابزار محاسبه تورم اکوآذرین، اثر نرخهای فرضی تورم بر ارزش واقعی پول را بررسی کنید.
تأثیر نقدینگی بر دلار چیست؟
رشد متغیرهای پولی میتواند از مسیر کاهش قدرت خرید ریال و افزایش تقاضا برای داراییهای جایگزین بر بازار ارز اثر بگذارد. بااینحال، نرخ ارز فقط یک متغیر پولی نیست و به عرضه ارز، تجارت خارجی، درآمدهای ارزی، محدودیت انتقال پول، سیاست ارزی و ریسک سیاسی نیز وابسته است.
کانالهای اصلی اثرگذاری
- تورم نسبی: اگر سطح قیمتها در داخل سریعتر از شرکای تجاری رشد کند، ارزش حقیقی پول داخلی تحت فشار قرار میگیرد.
- نرخ سود حقیقی: کاهش جذابیت نگهداری سپرده ریالی میتواند تقاضا برای داراییهای جایگزین را افزایش دهد.
- انتظارات: نگرانی درباره تورم، کسری بودجه یا ریسک سیاسی میتواند تقاضای ارز را پیش از انتشار دادههای نهایی تغییر دهد.
- عرضه ارز: درآمدهای صادراتی، دسترسی به ذخایر و سیاست بازارساز میتوانند اثر فشار تقاضا را تقویت یا خنثی کنند.
ارزش دلاری نقدینگی چیست؟
یکی از نسبتهای مورد استفاده در بعضی تحلیلها، تبدیل حجم ریالی نقدینگی به دلار است:
ارزش دلاری نقدینگی = حجم ریالی نقدینگی ÷ نرخ دلار انتخابشده
در این فرمول، واحدها باید سازگار باشند؛ برای مثال اگر نقدینگی به ریال و نرخ دلار به ریال بر دلار بیان شود، حاصل بر حسب دلار خواهد بود.
این نسبت فقط با اعلام روش محاسبه قابل تفسیر است. تحلیلگر باید مشخص کند از نرخ آزاد، رسمی یا میانگین دوره استفاده کرده و داده نقدینگی مربوط به چه تاریخی است.
محدودیت مهم: پایینبودن ارزش دلاری نقدینگی بهتنهایی به معنای «اشباع دلار»، ارزندگی ریال، کاهش ریسک ارزی یا نزدیکبودن اصلاح قیمت نیست. چون با افزایش نرخ دلار، مخرج کسر بزرگتر و نسبت بهصورت خودکار کوچکتر میشود.
این شاخص باید در کنار نرخ حقیقی ارز، تورم نسبی، تراز پرداختها، سیاست ارزی و ریسکهای ساختاری استفاده شود.
بنابراین، از رشد نقدینگی یا کف و سقف تاریخی این نسبت نمیتوان هدف قیمتی مشخصی برای دلار استخراج کرد.
تأثیر نقدینگی بر طلا چگونه است؟
قیمت طلای داخلی معمولاً از ترکیب قیمت جهانی طلا، نرخ ارز داخلی، عیار، هزینه معامله و میزان حباب یا فشار عرضهوتقاضا شکل میگیرد. رشد پول میتواند از طریق افزایش تورم انتظاری یا تضعیف ریال بر تقاضای طلا اثر بگذارد؛ اما این رابطه غیرمستقیم است.
ممکن است حجم پول افزایش یابد ولی طلای داخلی در یک دوره افت کند؛ برای مثال اگر قیمت جهانی طلا یا نرخ ارز کاهش یابد، نرخ سود حقیقی بالا برود یا حباب بازار تخلیه شود.
در جهت مقابل، شوک جهانی طلا یا ارز میتواند حتی بدون انتشار داده جدید پولی، قیمت داخلی را جابهجا کند.
طلا در برخی دورههای بلندمدت نقش پوشش کاهش ارزش پول را داشته است، اما حفظ قدرت خرید آن در همه افقها و از هر نقطه ورود تضمینشده نیست. هزینه معامله، حباب، نوع ابزار و زمان نیاز به پول نیز بر نتیجه واقعی سرمایهگذار اثر میگذارند.
چرا رشد نقدینگی به معنی افزایش قطعی قیمت طلا نیست؟
رشد نقدینگی فقط یکی از عوامل اقتصادی مؤثر بر انتظارات تورمی است. قیمت طلای داخلی همزمان تحت تأثیر نرخ دلار، قیمت جهانی طلا، اختلاف قیمت خریدوفروش و میزان تقاضای بازار قرار دارد.
به همین دلیل، برای مقایسه قیمت طلا و محاسبه ارزش آن، باید دادههای مربوط به بازار طلا را جداگانه بررسی کرد.
برای محاسبه ارزش طلای ۱۸ عیار بر اساس دادههای موردنظر خود، میتوانید از ابزار محاسبه قیمت طلای ۱۸ عیار اکوآذرین استفاده کنید.
نقدینگی چه اثری بر بورس دارد؟
حجم پول کل اقتصاد با خالص ورود پول به بورس یکسان نیست. خرید سهام، سپرده را از خریدار به فروشنده منتقل میکند؛ بنابراین رشد قیمت سهام بیشتر به تغییر تقاضا، عرضه سهام، ارزشگذاری و انتظارات درباره سود شرکتها وابسته است.
متغیرهای پولی میتوانند از چند کانال بر بورس اثر بگذارند:
- نرخ سود: تغییر بازده ابزارهای کمریسک بر نرخ تنزیل و جذابیت نسبی سهام اثر میگذارد.
- تورم و فروش اسمی: بعضی شرکتها میتوانند قیمت محصولات خود را افزایش دهند، اما این موضوع به قدرت قیمتگذاری و مقررات بستگی دارد.
- هزینهها: دستمزد، مواد اولیه، سرمایه در گردش و هزینه تأمین مالی ممکن است سریعتر از درآمد رشد کنند.
- نرخ ارز: اثر تغییر ارز بر شرکت صادراتی یا وارداتمحور به ساختار درآمد و هزینه آن وابسته است.
- انتظارات و ریسک: نااطمینانی سیاسی، قوانین، قیمتگذاری دستوری و اعتماد سرمایهگذار میتوانند رابطه پول و بورس را تغییر دهند.
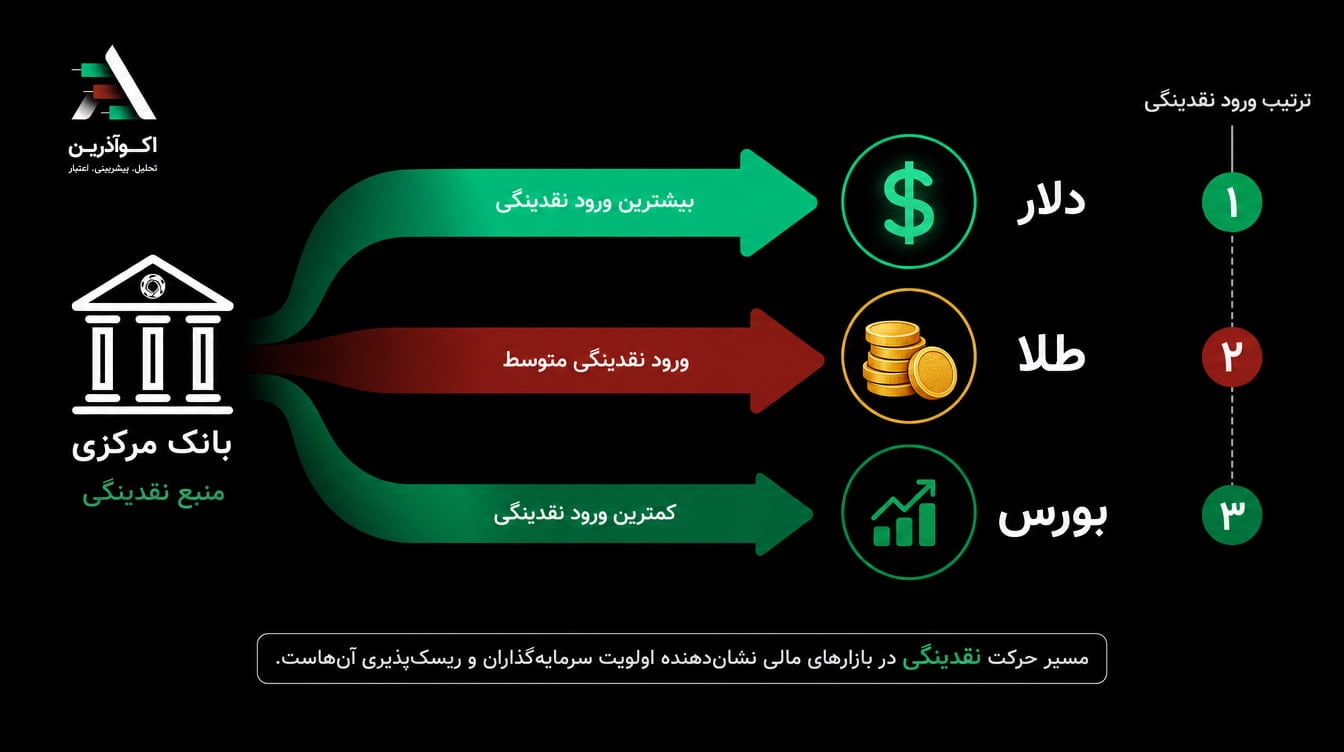
هیچ قاعده ثابتی وجود ندارد که ابتدا ارز و طلا رشد کنند و سپس نقدینگی به بورس برسد. ترتیب واکنش بازارها میان دورههای مختلف تغییر میکند و باید با دادههای واقعی همان دوره بررسی شود.
مقایسه کانال اثر نقدینگی بر دلار، طلا و بورس
برای مقایسه اثر نقدینگی بر بازارهای مالی، باید مسیر انتقال اثر و عوامل مستقل هر بازار را بررسی کرد.
| بازار | کانال اثر احتمالی نقدینگی | عوامل مستقل و مهم |
|---|---|---|
| دلار | انتظارات تورمی، تقاضای دارایی جایگزین و تغییر ترجیح نگهداری ریال | عرضه ارز، تجارت خارجی، سیاست ارزی و ریسک سیاسی |
| طلا | انتظارات تورمی، تغییر نرخ ارز و تقاضا برای حفظ ارزش دارایی | اونس جهانی، نرخ دلار، عیار، حباب و هزینه معامله |
| بورس | نرخ سود، انتظارات رشد سود اسمی و تغییر جذابیت نسبی داراییها | سودآوری شرکتها، نرخ تنزیل، مقررات و ارزشگذاری |
نتیجه: رشد نقدینگی میتواند بر هر سه بازار اثر بگذارد؛ اما نه جهت حرکت، نه شدت تغییر قیمت و نه زمان واکنش بازارها از روی رشد نقدینگی بهتنهایی مشخص نمیشود.
مثال: چرا رشد یکسان نقدینگی میتواند نتایج متفاوتی بسازد؟
دو دوره فرضی را در نظر بگیرید که در هر دو، حجم پول ۳۰ درصد افزایش یافته است.
در دوره اول، تولید واقعی ضعیف، نرخ سود حقیقی منفی، کسری بودجه بالا و دسترسی به منابع ارزی محدود است. در چنین محیطی، احتمال انتقال فشار پولی به قیمت کالاها و داراییها بیشتر میشود.
در دوره دوم، بخشی از رشد پول همراه با افزایش تولید، ثبات انتظارات، بهبود عرضه ارز و نرخ سود متناسب رخ میدهد. ممکن است اثر تورمی یا ارزی رشد پول کندتر و محدودتر باشد.
این مثال پیشبینی بازار نیست؛ نشان میدهد که عدد رشد نقدینگی بدون شناخت محیط اقتصادی، اطلاعات کافی برای تصمیم خرید یا فروش فراهم نمیکند.
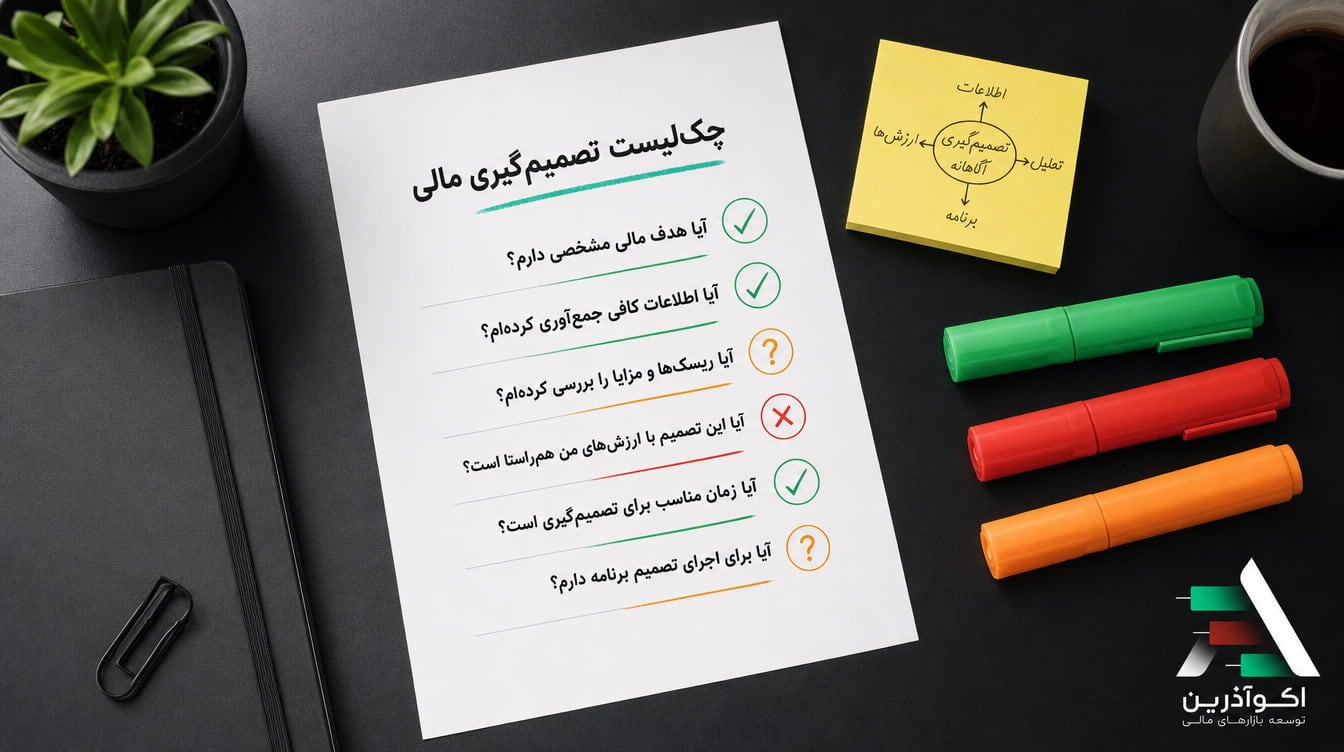
چکلیست استفاده از داده نقدینگی در تصمیمگیری
- تاریخ داده را بررسی کنید: آمار پولی معمولاً با تأخیر منتشر میشود و نباید داده چند ماه قبل را «وضعیت امروز» نامید.
- نرخ رشد مناسب را انتخاب کنید: رشد ماهانه، از ابتدای سال و دوازدهماهه پاسخهای متفاوتی میدهند.
- پول و شبهپول را جدا ببینید: تغییر ترکیب آنها میتواند درباره رفتار سپردهگذاران اطلاعات بیشتری بدهد.
- پایه پولی را مقایسه کنید: منابع تغییر پایه پولی و رفتار ضریب فزاینده را بررسی کنید.
- رشد تولید را کنار پول بگذارید: رشد اسمی پول بدون شناخت ظرفیت واقعی اقتصاد قابل تفسیر نیست.
- سرعت گردش و انتظارات را نادیده نگیرید: یک موجودی پولی ثابت میتواند با سرعتهای متفاوت خرج شود.
- نرخ سود حقیقی را بسنجید: تفاوت نرخ سود و تورم بر تمایل نگهداری سپرده و دارایی اثر میگذارد.
- برای ارز، سمت عرضه را بررسی کنید: درآمد ارزی، محدودیت انتقال پول و سیاست بازارساز ضروریاند.
- نقدینگی اقتصاد را با ورود پول بازار اشتباه نگیرید: برای بورس یا صندوقها از داده جریان وجوه همان بازار استفاده کنید.
- از یک شاخص، هدف قیمت نسازید: نقدینگی باید بخشی از یک چارچوب چندمتغیره باشد، نه ماشینی برای پیشبینی قطعی.
قاعده تصمیم:
قبل از نتیجهگیری درباره دلار، طلا یا بورس، بنویسید رشد پول از چه مسیری ایجاد شده، با تولید و نرخ سود چه نسبتی دارد و کدام متغیر مختص همان بازار میتواند نتیجه را تغییر دهد.
جمعبندی
نقدینگی یکی از متغیرهای مهم اقتصاد کلان است، اما بهتنهایی جهت یا بازده بازارها را تعیین نمیکند. رشد سریع حجم پول در مقایسه با تولید میتواند زمینه فشار تورمی و کاهش قدرت خرید پول را ایجاد کند، ولی زمان و شدت این اثر به سرعت گردش، انتظارات، نرخ سود، بودجه، سیاست ارزی و وضعیت عرضه بستگی دارد.
در بازار ارز باید سمت عرضه و سیاست ارزی را دید؛ در طلا نرخ ارز، اونس جهانی و حباب اهمیت دارند؛ و در بورس، سودآوری شرکتها، نرخ تنزیل، مقررات و ارزشگذاری تعیینکنندهاند.
بنابراین، دادههای پولی برای شناخت محیط تصمیم مفیدند، نه برای صدور حکم قطعی خرید یا فروش. تصمیم آگاهانه زمانی شکل میگیرد که نقدینگی در کنار سایر شواهد و محدودیتهای هر بازار بررسی شود.
سؤالات متداول درباره نقدینگی
نقدینگی چیست و چه اجزایی دارد؟
در آمارهای پولی ایران، نقدینگی از مجموع پول و شبهپول تشکیل میشود. پول شامل اسکناس و مسکوک در دست اشخاص و سپردههای دیداری است؛ شبهپول نیز سپردههایی را در بر میگیرد که با شرایط مشخص قابلیت تبدیل به ابزار پرداخت دارند.
تفاوت نقدینگی با پایه پولی چیست؟
پایه پولی بدهی پولی بانک مرکزی و شامل اسکناس و ذخایر بانکی است. نقدینگی مفهوم گستردهتری دارد و سپردههای ایجادشده در شبکه بانکی را نیز شامل میشود.
آیا رشد نقدینگی همیشه باعث تورم میشود؟
رشد مداوم پول سریعتر از تولید میتواند فشار تورمی ایجاد کند، اما زمان و شدت اثر ثابت نیست. سرعت گردش، نرخ سود، انتظارات، شوک عرضه، کسری بودجه و تولید واقعی نیز مؤثرند.
آیا با رشد نقدینگی دلار حتماً افزایش مییابد؟
خیر. رشد پول میتواند فشار کاهشی بر قدرت خرید ریال ایجاد کند، اما نرخ ارز همزمان به عرضه ارز، درآمدهای صادراتی، سیاست بازارساز، نرخ سود و ریسک سیاسی وابسته است.
آیا ارزش دلاری نقدینگی قیمت منصفانه دلار را نشان میدهد؟
خیر. این نسبت صرفاً تبدیل حجم ریالی پول با یک نرخ ارز انتخابشده است. نتیجه به نوع نرخ و تاریخ داده وابسته است و بهتنهایی اشباع، ارزندگی یا هدف قیمت دلار را مشخص نمیکند.
نقدینگی چه اثری بر قیمت طلا دارد؟
اثر آن عمدتاً از مسیر انتظارات تورمی و نرخ ارز منتقل میشود. قیمت جهانی طلا، حباب داخلی، عیار و هزینه معامله نیز میتوانند نتیجه را تغییر دهند.
آیا بورس آخرین مقصد نقدینگی است؟
خیر. ترتیب ثابتی برای واکنش بازارها وجود ندارد. اثر متغیرهای پولی بر بورس به نرخ سود، ارزشگذاری، سود شرکتها، ارز، مقررات و انتظارات سرمایهگذاران بستگی دارد.
برای تحلیل نقدینگی چه دادههایی را کنار هم ببینیم؟
رشد پول و شبهپول، پایه پولی، ضریب فزاینده، تورم، رشد واقعی، نرخ سود حقیقی، بودجه، سرعت گردش، وضعیت ارزی و داده جریان پول بازار موردنظر باید در کنار هم بررسی شوند.
مطالب و ابزارهای مرتبط
- تورم چیست و چه تأثیری بر قدرت خرید و بازارهای مالی دارد؟
- ابزار محاسبه تورم و ارزش واقعی پول
- ابزار محاسبه قیمت طلای ۱۸ عیار
- نقشه راه یادگیری سرمایهگذاری
منابع
- بانک مرکزی جمهوری اسلامی ایران؛ درگاه آمارها و گزارشهای پولی
- Bank for International Settlements؛ مبانی پول و خلق سپرده بانکی
- International Monetary Fund؛ ملاحظات رابطه رشد پول و تورم
- International Monetary Fund؛ تعریف و عوامل ایجاد تورم
سلب مسئولیت: این مقاله با هدف آموزش عمومی تهیه شده و توصیه شخصی برای خرید یا فروش دلار، طلا، سهام یا هیچ دارایی دیگری نیست. دادههای پولی معمولاً با تأخیر منتشر میشوند و باید همراه با شرایط روز، اهداف مالی و ظرفیت پذیرش ریسک هر فرد بررسی شوند.