آموزش محاسبه قسط وام + مثال وام جعاله مسکن
فرمول محاسبه قسط وام بانکی، مسکن و جعاله را با جدول اقساط و سود کل یاد بگیرید و با ماشینحساب آنلاین اکوآذرین، مبلغ دقیق بازپرداخت ماهانه را محاسبه کنید.
قسط وام چگونه محاسبه میشود؟ از فرمول اقساط تا وام جعاله مسکن
برای ارزیابی یک وام، فقط دانستن نرخ اعلامی بانک کافی نیست. مبلغ هر قسط، جمع بازپرداخت، هزینههای جانبی و مبلغی که واقعاً دریافت میکنید همگی بر تصمیم شما اثر دارند. در این راهنما فرمول محاسبه قسط وام بانکی را با مثال بررسی میکنیم و در بخش ویژه، نحوه محاسبه اقساط وام جعاله و تعمیرات مسکن را توضیح میدهیم.
آخرین بازبینی محتوایی: مهر ۱۴۰۵
قسط وام خود را آنلاین محاسبه کنید
مبلغ وام، نرخ، مدت بازپرداخت و روش محاسبه را وارد کنید تا مبلغ قسط، جمع بازپرداخت و جدول اقساط را ببینید.
ورود به ابزار محاسبه اقساط بانکی اکوآذرین
قسط وام چگونه محاسبه میشود؟
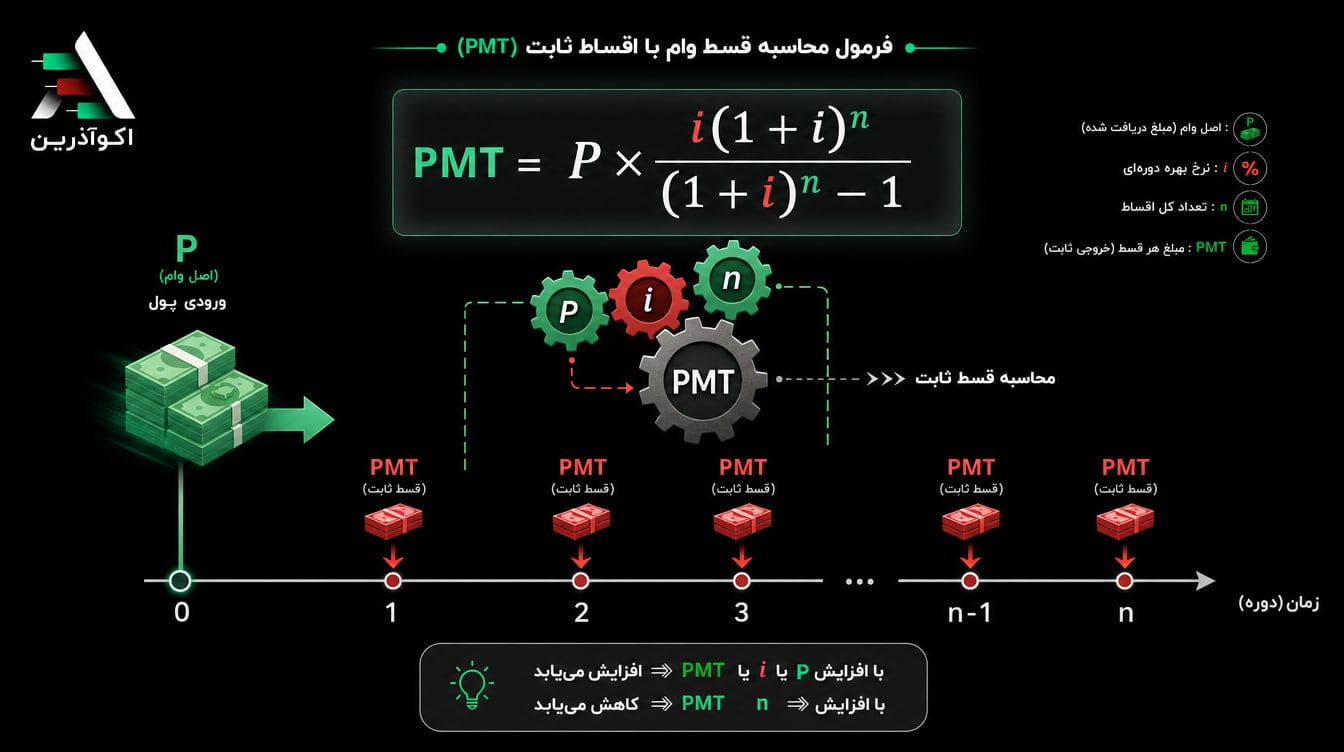
در وامهایی با نرخ ثابت، اقساط ماهانه مساوی و پرداخت در پایان هر ماه، مبلغ قسط را میتوان با فرمول ارزش زمانی پول محاسبه کرد. این مدل که به فرمول پرداخت ثابت یا PMT معروف است، فرض میکند نرخ دورهای و فاصله پرداختها در طول قرارداد تغییر نمیکند.
| متغیر | نماد | کاربرد | نکته کنترلی |
|---|---|---|---|
| اصل وام | P |
مبلغ مبنای محاسبه اقساط | ممکن است با وجه خالص دریافتی متفاوت باشد. |
| نرخ دورهای | i |
نرخ مورد استفاده در هر دوره پرداخت | روش تبدیل نرخ باید با قرارداد سازگار باشد. |
| تعداد اقساط | n |
تعداد کل پرداختها | دوره تنفس و تاریخ قسط اول را جداگانه بررسی کنید. |
فرمول محاسبه قسط وام با اقساط ثابت
فرمول متداول پرداخت ماهانه به شکل زیر است:
PMT = P × [i × (1 + i)^n] / [(1 + i)^n - 1]
PMT: مبلغ هر قسطP: اصل وامi: نرخ هر دوره پرداختn: تعداد کل اقساط
اگر نرخ دورهای صفر باشد، مبلغ هر قسط از تقسیم اصل وام بر تعداد اقساط به دست میآید؛ یعنی P / n.
اگر قرارداد از نرخ اسمی سالانه و اقساط ماهانه ثابت استفاده کند، نرخ ماهانه معمولاً از تقسیم نرخ سالانه بر ۱۲ به دست میآید. این تبدیل برای همه قراردادها الزامی یا معتبر نیست؛ اگر بانک از سود ساده، کارمزد سالانه روی مانده، اقساط پلکانی یا روش دیگری استفاده کند، باید همان روش قرارداد در ابزار انتخاب شود.
مثال محاسبه قسط یک وام ۱۰۰ میلیون تومانی
فرض کنید اصل وام ۱۰۰ میلیون تومان، نرخ اسمی سالانه ۲۳٪ و مدت بازپرداخت ۳۶ ماه باشد. با فرض تقسیم نرخ سالانه بر ۱۲، نرخ ماهانه حدود ۰٫۰۱۹۱۶۶۷ خواهد بود.
- مبلغ تقریبی هر قسط: ۳٬۸۷۰٬۹۷۲ تومان
- جمع تقریبی ۳۶ قسط: ۱۳۹٬۳۵۴٬۹۹۸ تومان
- هزینه مالی محاسباتی: ۳۹٬۳۵۴٬۹۹۸ تومان
این مثال کارمزد تشکیل پرونده، بیمه، هزینه اعتبارسنجی، مبلغ مسدودشده یا پرداختهای خارج از اقساط را در نظر نمیگیرد. به همین دلیل، خروجی فرمول ممکن است با جدول رسمی بانک تفاوت داشته باشد.
جمع بازپرداخت و هزینه واقعی وام
پس از محاسبه مبلغ قسط، دو عدد زیر به دست میآیند:
جمع بازپرداخت = مبلغ هر قسط × تعداد اقساط
هزینه مالی محاسباتی = جمع بازپرداخت − اصل وام
این هزینه مالی با «هزینه واقعی اعتبار» یکسان نیست. اگر بخشی از مبلغ وام کسر یا مسدود شود، یا دریافت تسهیلات به خرید اوراق، بیمه یا پرداخت کارمزد وابسته باشد، باید همه جریانهای نقدی را با تاریخ آنها ثبت کنید.
مقایسه دو وام فقط بر اساس نرخ اسمی یا مبلغ قسط میتواند گمراهکننده باشد.
محاسبه اقساط وام جعاله مسکن و تعمیرات
وام جعاله مسکن برای تعمیر، بازسازی، تکمیل یا تجهیز واحد مسکونی استفاده میشود و با تسهیلات خرید خانه یکسان نیست. روش محاسبه قسط آن به منبع تأمین تسهیلات، نرخ قرارداد، مدت بازپرداخت و شیوه اقساط بستگی دارد.
اگر دریافت وام به خرید اوراق حقتقدم وابسته باشد، هزینه اوراق نیز جدا از اصل و سود اقساط است.
مثال آموزشی محاسبه قسط وام جعاله بانک مسکن
برای نمایش روش محاسبه، فرض کنید مبلغ جعاله ۴۰۰ میلیون تومان، نرخ اسمی سالانه ۲۲٫۵٪ و دوره بازپرداخت ۴۸ ماه باشد.
اگر قرارداد با روش اقساط مساوی و نرخ ماهانه حاصل از تقسیم نرخ سالانه بر ۱۲ محاسبه شود، نتیجه تقریبی چنین خواهد بود:
| عنوان | مقدار نمونه |
|---|---|
| مبلغ وام | ۴۰۰ میلیون تومان |
| نرخ اسمی سالانه | ۲۲٫۵٪ |
| مدت بازپرداخت | ۴۸ ماه |
| قسط تقریبی ماهانه | ۱۲٬۷۱۱٬۲۶۰ تومان |
| جمع تقریبی اقساط | ۶۱۰٬۱۴۰٬۴۹۶ تومان |
| هزینه مالی محاسباتی | ۲۱۰٬۱۴۰٬۴۹۶ تومان |
این اعداد فقط یک سناریوی محاسباتیاند و سقف، نرخ یا شرایط قطعی هیچ بانک یا سال مشخصی را اعلام نمیکنند. مبلغ و نرخ واقعی را از قرارداد، بخشنامه معتبر و بانک عامل بردارید و در ابزار وارد کنید.
محاسبه آنلاین قسط وام جعاله و تعمیرات مسکن
مبلغ، نرخ و مدت واقعی پیشنهاد بانک را وارد کنید تا قسط ماهانه، جمع بازپرداخت و هزینه مالی را مشاهده کنید.
ورود به ماشین حساب اقساط وام جعاله مسکن
هنگام مقایسه جعاله چه هزینههایی را جداگانه ببینیم؟
- هزینه خرید اوراق: اگر دریافت تسهیلات به اوراق وابسته است، قیمت روز و تعداد اوراق را جداگانه حساب کنید.
- وجه خالص دریافتی: بررسی کنید چه مقدار از مبلغ اسمی واقعاً در اختیار شما قرار میگیرد.
- هزینههای جانبی: ارزیابی ملک، بیمه، تشکیل پرونده یا هزینههای قراردادی ممکن است خارج از اقساط باشند.
- روش بازپرداخت: اقساط ثابت، پلکانی یا روشهای دیگر خروجی متفاوتی ایجاد میکنند.
- تسویه زودهنگام: مبلغ نهایی و نحوه تعدیل هزینههای آینده را باید از بانک استعلام کنید.
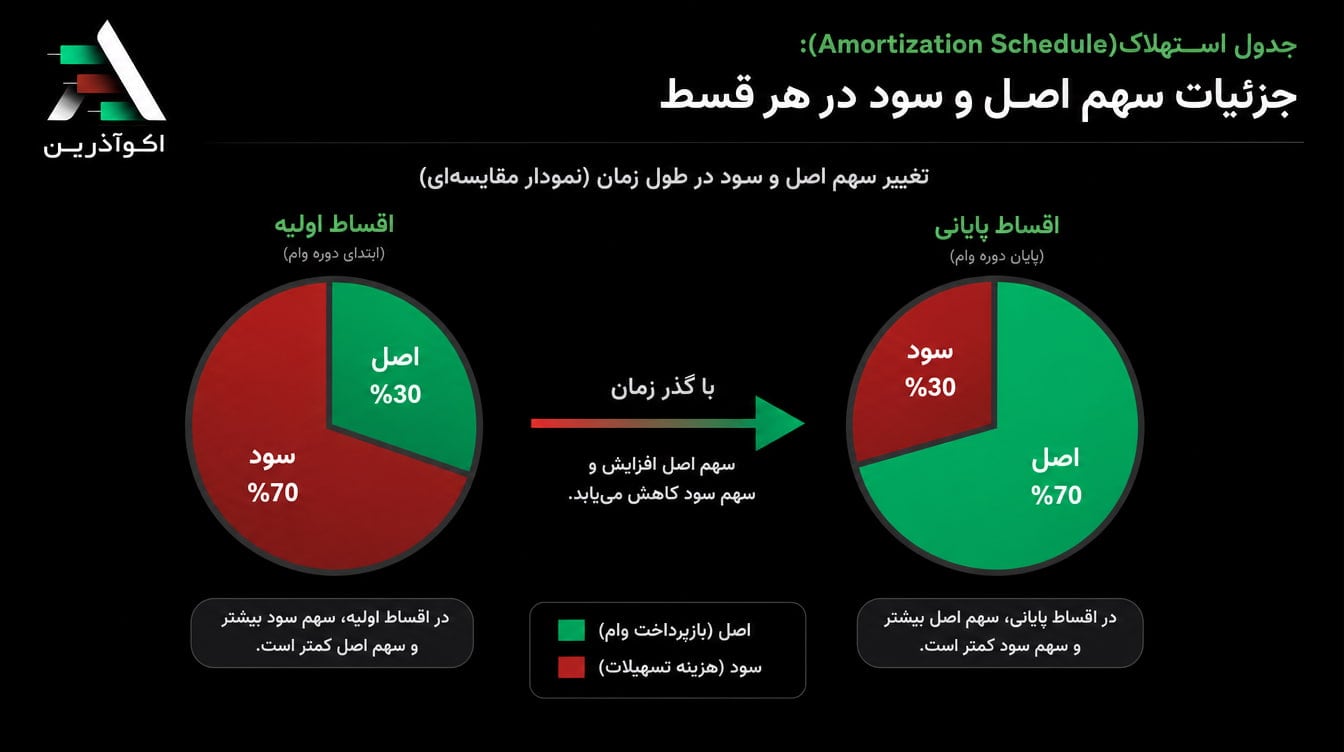
جدول استهلاک وام چه چیزی نشان میدهد؟
در مدل اقساط مساوی با مانده نزولی، مبلغ اسمی قسط ثابت است اما ترکیب آن تغییر میکند. در ماههای ابتدایی سهم هزینه مالی بیشتر است و با کاهش مانده بدهی، سهم بازپرداخت اصل افزایش مییابد.
هزینه مالی دوره = مانده ابتدای دوره × نرخ دورهای
سهم اصل = مبلغ قسط − هزینه مالی دوره
مانده پایان دوره = مانده ابتدا − سهم اصل
جدول استهلاک برای مشاهده مانده بدهی و برنامهریزی بودجه مفید است، اما مبلغ رسمی تسویه زودهنگام باید از بانک دریافت شود؛ زیرا قرارداد ممکن است روش دیگری برای تعدیل هزینههای آینده یا محاسبه مانده داشته باشد.
آیا همه وامهای بانکی با یک فرمول محاسبه میشوند؟
خیر. پیش از استفاده از ماشین حساب باید روش محاسبه قرارداد را مشخص کنید.
| نوع ساختار | ویژگی | نکته محاسباتی |
|---|---|---|
| اقساط مساوی با مانده نزولی | قسط ثابت و ترکیب متغیر اصل و هزینه مالی | فرمول PMT معمولاً کاربرد دارد. |
| سود یا فروش اقساطی ساده | هزینه مالی طبق روش مشخص قرارداد محاسبه میشود. | نباید بدون بررسی از PMT استفاده کرد. |
| قرضالحسنه با کارمزد | زمان و مبنای دریافت کارمزد ممکن است متفاوت باشد. | جدول رسمی یا حالت اختصاصی ابزار لازم است. |
| اقساط پلکانی | مبلغ پرداخت در طول دوره تغییر میکند. | جریان هر دوره باید جداگانه محاسبه شود. |
تورم چه تأثیری بر ارزش واقعی اقساط وام دارد؟
هنگام محاسبه اقساط وام، فقط مبلغ اسمی پرداختهای ماهانه اهمیت ندارد. تورم نیز میتواند ارزش واقعی اقساطی را که در آینده پرداخت میکنید تغییر دهد.
برای مثال، فرض کنید مبلغ قسط ماهانه یک وام ۵ میلیون تومان ثابت باشد و سطح عمومی قیمتها طی یک سال ۳۰ درصد افزایش پیدا کند.
در این حالت، ارزش واقعی قسط ۵ میلیون تومانی در پایان سال، با قیمتهای ابتدای همان سال، تقریباً برابر است با:
۵٬۰۰۰٬۰۰۰ ÷ ۱٫۳۰ = حدود ۳٬۸۴۶٬۰۰۰ تومان
این محاسبه نشان میدهد قدرت خرید معادل یک پرداخت ثابت در طول زمان کاهش پیدا میکند. اما این موضوع به معنی کاهش مبلغ قراردادی قسط یا بهصرفه بودن قطعی دریافت وام نیست.
اگر درآمد وامگیرنده متناسب با افزایش هزینههای زندگی رشد نکند، پرداخت همان قسط ثابت ممکن است همچنان فشار مالی زیادی ایجاد کند.
آیا تورم بالا باعث میشود دریافت وام بهصرفهتر باشد؟
پاسخ به شرایط قرارداد، نرخ هزینه اعتبار، زمان بازپرداخت، رشد درآمد و هدف استفاده از وام بستگی دارد. در وامهایی با اقساط اسمی ثابت، تورم میتواند ارزش واقعی پرداختهای آینده را کاهش دهد؛ اما هزینههای جانبی، ریسک درآمد و هزینه فرصت منابع مالی نیز باید بررسی شوند.
برای درک بهتر این موضوع، مقاله تورم چیست و چه تأثیری بر وام و قدرت خرید دارد؟ را مطالعه کنید.
همچنین میتوانید با استفاده از ابزار محاسبه تورم اکوآذرین اثر نرخهای فرضی تورم را بر قدرت خرید مبالغ مختلف بررسی کنید.
هزینههای کمتر دیدهشده وام
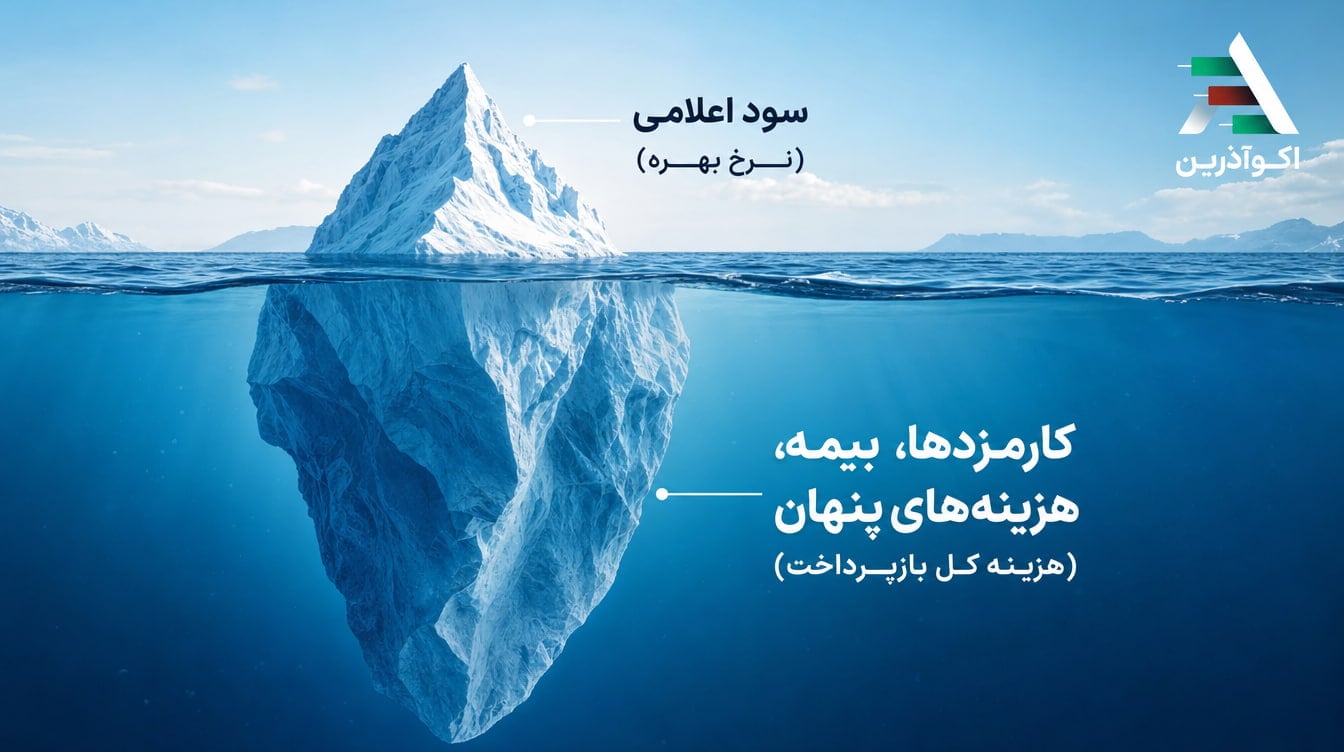
نرخ اعلامی قرارداد لزوماً همه هزینههای تصمیم را نشان نمیدهد. هزینه تشکیل پرونده، بیمه اجباری، خرید اوراق، مبلغ مسدودشده، ارزیابی وثیقه و زمانبندی دریافت پول ممکن است هزینه مؤثر اعتبار را تغییر دهند.
مفهوم APR در مقررات آمریکا نمونهای از تلاش برای نمایش گستردهتر هزینه اعتبار است و میتواند بعضی هزینهها را علاوه بر نرخ بهره منعکس کند؛ اما نباید آن را معیار قانونی وامهای ایران دانست.
برای تسهیلات داخلی، قرارداد و مقررات معتبر بانک عامل ملاکاند. برای آشنایی مفهومی میتوانید توضیح رسمی CFPB درباره تفاوت نرخ بهره و APR را بخوانید.
چکلیست مقایسه دو پیشنهاد وام
- پس از همه کسورات، چه مبلغی واقعاً دریافت میکنید؟
- مبلغ، تعداد و تاریخ هر قسط چیست؟
- چه هزینههایی خارج از اقساط پرداخت میشوند؟
- آیا بخشی از سپرده تا پایان قرارداد مسدود میشود؟
- پیامد تأخیر و شرایط تسویه زودهنگام چیست؟
- آیا قسط با هزینههای ضروری و صندوق اضطراری شما سازگار است؟
قسط کمتر همیشه به معنی وام ارزانتر نیست؛ افزایش مدت بازپرداخت میتواند فشار ماهانه را کاهش دهد اما جمع پرداختها را بیشتر کند.
پیش از ایجاد بدهی تازه، مقاله بررسی بدهی و آمادگی مالی پیش از سرمایهگذاری را نیز مطالعه کنید.
سؤالات متداول درباره محاسبه اقساط وام
PMT در محاسبه قسط وام چیست؟
PMT مخفف Payment و نشاندهنده مبلغ پرداخت دورهای است. این فرمول برای وامهایی با نرخ دورهای ثابت، اقساط مساوی و پرداختهای منظم کاربرد دارد.
آیا برای محاسبه نرخ ماهانه باید نرخ سالانه را بر ۱۲ تقسیم کنیم؟
فقط زمانی که قرارداد بر نرخ اسمی سالانه و دورههای ماهانه سازگار با این تبدیل استوار باشد. در سایر روشها، نرخ دورهای یا جدول رسمی بانک باید مبنا قرار گیرد.
قسط وام جعاله مسکن چگونه محاسبه میشود؟
مبلغ تسهیلات، نرخ، مدت و روش بازپرداخت در محاسبه اثر دارند. اگر قرارداد اقساط مساوی با مانده نزولی داشته باشد، میتوان از PMT استفاده کرد؛ در روش پلکانی یا ساختار متفاوت باید جریان پرداخت واقعی محاسبه شود.
آیا هزینه خرید اوراق در قسط وام جعاله لحاظ میشود؟
خیر، مگر اینکه ابزار ورودی جداگانهای برای آن داشته باشد. هزینه خرید اوراق معمولاً پرداختی جدا از اقساط است و باید برای محاسبه هزینه کل تصمیم اضافه شود.
آیا کارمزد قرضالحسنه همان سود وام است؟
کارمزد در قرارداد از سود تسهیلات تفکیک میشود؛ اما نرخ، مبنای محاسبه و زمان دریافت آن باید از قرارداد، اطلاعیه بانک عامل و مقررات معتبر زمان دریافت وام بررسی شود.
تسویه زودهنگام چه اثری بر بدهی دارد؟
اثر آن به نوع قرارداد و روش محاسبه بانک بستگی دارد. پیش از پرداخت، مانده تسویه و نحوه تعدیل هزینههای آینده را بهصورت رسمی از بانک استعلام کنید.
آیا تورم باعث کاهش مبلغ قسط وام میشود؟
خیر. در وامهایی که مبلغ اقساط آنها ثابت است، تورم مبلغ اسمی قسط را تغییر نمیدهد؛ اما میتواند قدرت خرید معادل آن را در طول زمان کاهش دهد.
برای مقایسه دو وام، مبلغ قسط مهمتر است یا هزینه کل؟
هر دو اهمیت دارند. مبلغ قسط برای سنجش توان پرداخت ماهانه ضروری است، اما برای مقایسه هزینه دو وام باید جمع بازپرداخت، هزینههای جانبی، مبلغ خالص دریافتی و زمانبندی پرداختها را نیز بررسی کرد.
ابزارها و مطالب مرتبط
- محاسبه قسط همه تسهیلات بانکی
- محاسبه قسط وام جعاله و تعمیرات مسکن
- محاسبه قسط وام مسکن
- تورم چیست و چگونه بر قدرت خرید تأثیر میگذارد؟
- ماشین حساب تورم و ارزش واقعی پول
- چکلیست آمادگی مالی پیش از سرمایهگذاری
منابع و مبنای بررسی
- بانک مرکزی؛ ضوابط و بهروزرسانی کارمزد خدمات بانکی
- CFPB؛ مقررات محاسبه APR و هزینه اعتبار
- CFPB؛ تفاوت نرخ بهره و APR
منابع CFPB فقط برای توضیح مفاهیم محاسباتی استفاده شدهاند و معیار قانونی بانکهای ایران نیستند. نرخ، سقف، وثیقه و روش بازپرداخت هر وام باید از قرارداد و مرجع رسمی بانک عامل بررسی شود.
سلب مسئولیت: این مطلب و ابزارهای مرتبط برای آموزش و برآورد اولیه طراحی شدهاند و پیشنهاد دریافت، رد یا انتخاب وام مشخصی نیستند. خروجی محاسبات را با جدول رسمی بازپرداخت، قرارداد و استعلام بانک تطبیق دهید و توان پرداخت اقساط را بر اساس شرایط مالی خود بسنجید.