چگونه معدل حساب بانک مهر ایران را ببینیم؟ راهنمای ۱۴۰۵
معدل حساب بانک مهر ایران را چگونه مشاهده کنیم؟ با نحوه استعلام میانگین حساب، بازه معدلگیری و ارتباط آن با امتیاز و مبلغ احتمالی وام آشنا شوید.
معدل حساب بانک مهر ایران چیست و چگونه آن را مشاهده کنیم؟
برای بررسی تسهیلات امتیازی بانک قرضالحسنه مهر ایران، دانستن موجودی فعلی حساب کافی نیست. عدد مهمتر، معدل یا میانگین حساب در بازه مورد بررسی است. در این راهنما میخوانید معدل حساب چه مفهومی دارد، چرا با موجودی لحظهای فرق میکند، چگونه آن را از مسیر رسمی مشاهده کنید و بعد از دریافت معدل، مبلغ تقریبی وام را چگونه بسنجید.
آخرین بررسی: ۲۳ شهریور ۱۴۰۵
خلاصه سریع
معدل حساب با موجودی همین لحظه یکسان نیست و به مانده حساب در طول یک دوره مربوط میشود.
برای مشاهده عدد معتبر باید از درگاههای رسمی معرفیشده توسط بانک استفاده کنید.
معدل حساب بهتنهایی مبلغ قطعی وام را تعیین نمیکند؛ طرح، مدت بازپرداخت و اعتبارسنجی نیز مؤثرند.
پس از دریافت معدل میتوانید با ماشینحساب اکوآذرین چند سناریوی تقریبی را مقایسه کنید.
اگر معدل حساب خود را در اختیار دارید و میخواهید اثر مدت امتیازگیری و بازپرداخت را بررسی کنید، مستقیماً وارد ماشینحساب امتیاز وام بانک مهر ایران شوید. برای آشنایی با منطق امتیاز و عوامل مؤثر بر مبلغ تسهیلات نیز راهنمای امتیاز وام بانک مهر ایران چگونه محاسبه میشود؟ را بخوانید.
معدل حساب بانک مهر ایران چیست؟
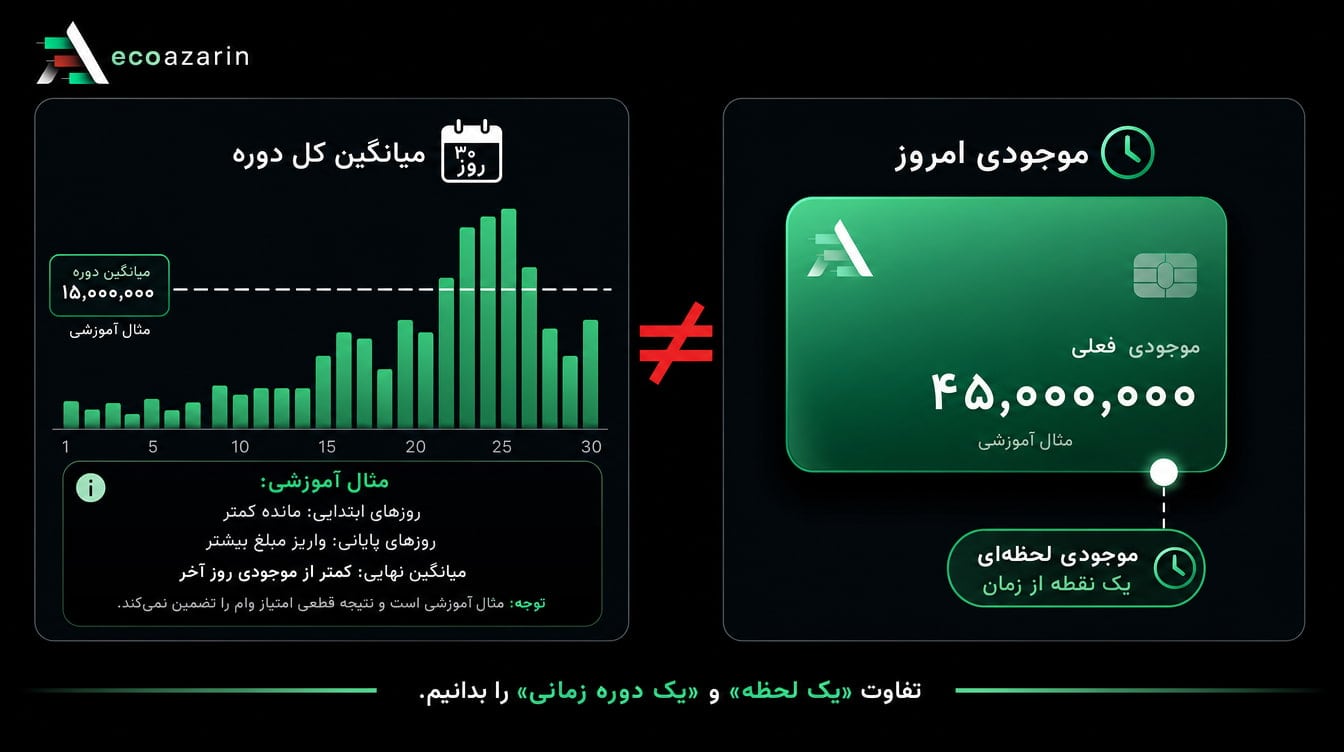
معدل حساب که گاهی با عنوان میانگین حساب یا میانگین موجودی شناخته میشود، نشان میدهد مانده حساب شما در یک دوره زمانی بهطور متوسط چه میزان بوده است. این مفهوم با گردش حساب تفاوت دارد. ممکن است واریز و برداشتهای زیادی داشته باشید، اما اگر پول مدت زیادی در حساب باقی نماند، گردش بالا لزوماً به معنای معدل بالا نیست.
برای فهم ساده موضوع، میتوان معدل را به میانگین مانده روزهای دوره تشبیه کرد:
میانگین مفهومی حساب = مجموع مانده روزهای دوره ÷ تعداد روزهای دوره
این فرمول صرفاً برای درک مفهوم است و نباید آن را جایگزین محاسبه رسمی بانک دانست. زمان ثبت مانده، بازههای قابل انتخاب، شرایط هر طرح و قواعد سامانه میتواند بر نتیجه نهایی اثر بگذارد. به همین دلیل، عددی که خودتان با صورتحساب تخمین میزنید ممکن است با معدل نمایشدادهشده در سامانه بانک تفاوت داشته باشد.
تفاوت معدل حساب با موجودی و گردش حساب
سه اصطلاح موجودی، گردش و معدل حساب اغلب بهجای یکدیگر استفاده میشوند، در حالی که کاربرد یکسانی ندارند:
اصطلاح | معنا | اشتباه رایج |
|---|---|---|
موجودی فعلی | مانده حساب در همین لحظه | تصور اینکه موجودی امروز، معدل کل دوره است |
گردش حساب | مجموع یا تعداد تراکنشهای ورودی و خروجی | یکی دانستن تراکنش زیاد با نگهداری مانده |
معدل حساب | میانگین مانده در دوره مورد بررسی | نادیده گرفتن زمان واریز و برداشت |
فرض کنید مبلغی را در روزهای پایانی ماه وارد حساب میکنید. موجودی فعلی شما ممکن است زیاد باشد، اما چون آن مبلغ در بیشتر روزهای ماه در حساب نبوده، میانگین کل دوره به همان اندازه افزایش پیدا نمیکند. در مقابل، نگهداری یک مانده باثبات از ابتدای دوره معمولاً اثر بیشتری بر میانگین دارد.
چگونه معدل حساب بانک مهر ایران را مشاهده کنیم؟
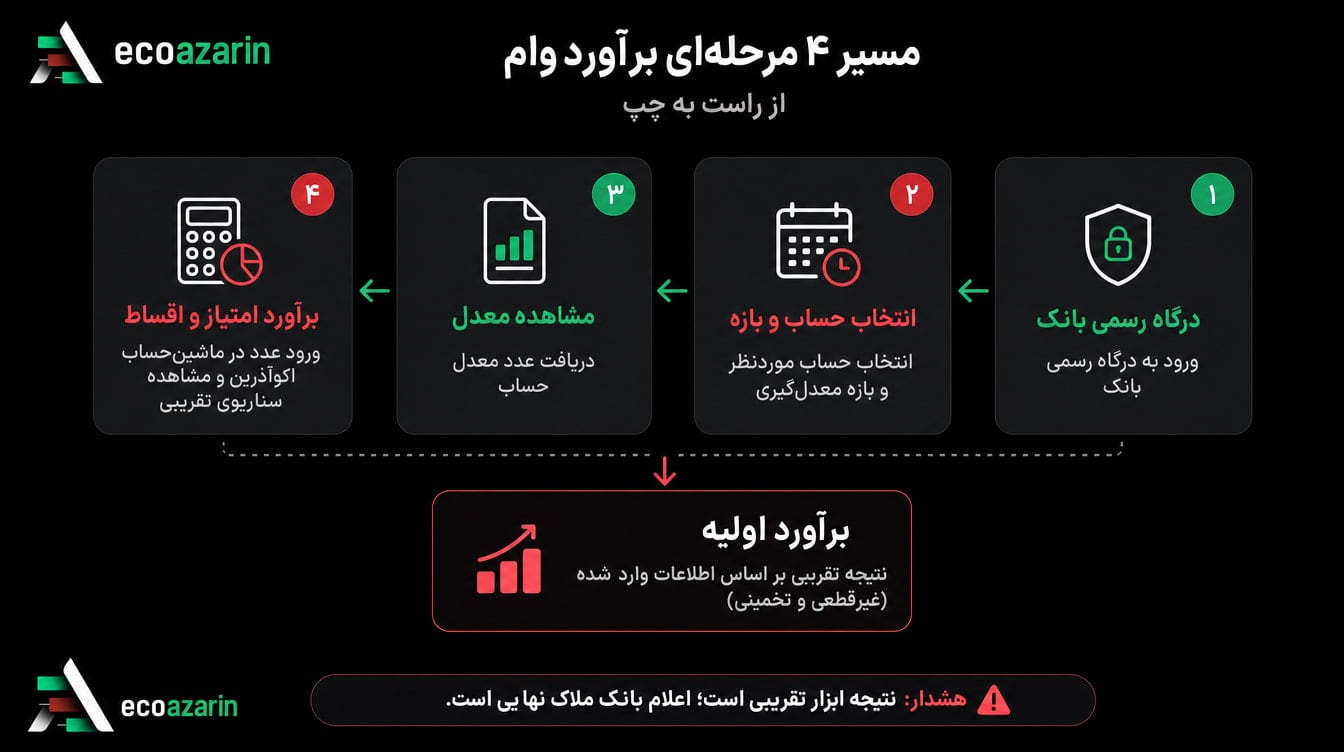
بانک قرضالحسنه مهر ایران در وبسایت رسمی خود مسیر دسترسی به «سامانه محاسبه معدل حساب» را معرفی کرده است. برای جلوگیری از ورود اطلاعات بانکی در صفحات جعلی، مسیر را از دامنه رسمی بانک آغاز کنید و از لینکهایی که در پیامهای ناشناس، شبکههای اجتماعی یا آگهیها منتشر میشوند وارد نشوید.
ورود از وبسایت رسمی بانک: نشانی بانک را مستقیماً در مرورگر وارد کنید و بخش خدمات یا سامانههای آنلاین را پیدا کنید.
انتخاب سامانه مربوط به معدل حساب: عنوان و محل گزینه ممکن است با تغییر نسخه خدمات بانک متفاوت باشد؛ از گزینه رسمی معرفیشده در همان وبسایت استفاده کنید.
احراز هویت در درگاه بانک: اطلاعات لازم را فقط زمانی وارد کنید که دامنه و امنیت صفحه را بررسی کردهاید.
انتخاب حساب و بازه: در صورت ارائه این امکان، حساب و دوره موردنظر را انتخاب کنید و نتیجه را برای مقایسه سناریوها یادداشت کنید.
نکته امنیتی: اکوآذرین صفحه ورود بانک نیست و نام کاربری، رمز، رمز پویا یا اطلاعات محرمانه بانکی از شما دریافت نمیکند. برای استعلام رسمی فقط از درگاههای خود بانک استفاده کنید.
بازه معدلگیری چه تأثیری بر نتیجه دارد؟
معدل همیشه باید همراه با بازه زمانی خوانده شود. عبارت «معدل ۱۰۰ میلیون تومان» بدون دانستن دوره بررسی، اطلاعات کاملی در اختیار شما نمیگذارد. میانگین یکماهه، سهماهه یا بازهای دیگر میتواند تصویر متفاوتی از سابقه مانده حساب ارائه کند.
اگر در بخشی از دوره موجودی کم و در بخش دیگر زیاد بوده باشد، نتیجه نهایی بین این دو قرار میگیرد. همچنین برداشتهای مکرر میتوانند میانگین را کاهش دهند؛ حتی اگر در پایان دوره دوباره مبلغ را به حساب برگردانید. بنابراین برای تحلیل درست، این سه مورد را کنار هم ببینید:
مبلغ معدل اعلامشده؛
تاریخ شروع و پایان دوره؛
طرح تسهیلاتی و مدت بازپرداخت موردنظر.
اگر قصد دارید برای چند ماه آینده برنامهریزی کنید، بهجای تمرکز روی موجودی یک روز، پایداری مانده حساب و نیاز واقعی خود به نقدینگی را در نظر بگیرید. نگهداری تمام پول در حساب صرفاً برای افزایش معدل، بدون داشتن ذخیره اضطراری، میتواند برنامه مالی شما را آسیبپذیر کند.
چرا معدل حساب کمتر از انتظار نمایش داده میشود؟
اختلاف میان برآورد شخصی و عدد سامانه الزاماً به معنای خطا نیست. معمولاً یکی از موارد زیر باعث تفاوت میشود:
واریز در میانه یا پایان دوره: مبلغ جدید فقط در بخشی از روزهای دوره حضور داشته است.
برداشتهای کوتاهمدت: حتی اگر پول دوباره واریز شود، روزهای دارای مانده کمتر بر میانگین اثر میگذارند.
انتخاب بازه متفاوت: بازه محاسبه شما ممکن است با دوره انتخابشده در سامانه یکسان نباشد.
اشتباه گرفتن گردش با مانده: انتقال چندباره پول، بدون باقیماندن آن در حساب، الزاماً معدل را زیاد نمیکند.
تفاوت حسابها: ممکن است معدل برای حسابی غیر از حساب موردنظر بررسی شده باشد.
قواعد اجرایی طرح: شرایط طرحها و نحوه اعمال امتیاز ممکن است تغییر کند.
اگر اختلاف قابلتوجه است، ابتدا بازه و شماره حساب انتخابی را کنترل کنید. در مرحله بعد، نتیجه را از پشتیبانی یا شعبه بانک پیگیری کنید. استفاده از اعداد منتشرشده در کانالها و آگهیهای خریدوفروش امتیاز، جایگزین استعلام رسمی نیست.
معدل حساب چه ارتباطی با امتیاز وام دارد؟
در تسهیلات مبتنی بر امتیاز، معدل حساب یکی از ورودیهای مهم برای برآورد ظرفیت تسهیلات است؛ اما این دو اصطلاح مترادف نیستند. معدل، سابقه میانگین مانده را نشان میدهد و امتیاز، نتیجه اعمال قواعد طرح بر دادههایی مانند معدل، مدت امتیازگیری و دوره بازپرداخت است.
به همین دلیل نمیتوان فقط با دیدن معدل، مبلغ قطعی وام را اعلام کرد. طرح فعال، سقفهای جاری، مدت بازپرداخت، نتیجه اعتبارسنجی، نوع تضمین و منابع بانک نیز میتوانند بر پیشنهاد نهایی اثر بگذارند. توضیح کامل این رابطه در مقاله راهنمای محاسبه امتیاز وام بانک مهر ایران آمده است.
بعد از مشاهده معدل، مبلغ تقریبی وام را چگونه بررسی کنیم؟
پس از دریافت معدل رسمی، میتوانید قبل از ثبت درخواست چند حالت را با هم مقایسه کنید. هدف از این مرحله، پیدا کردن بیشترین وام ممکن نیست؛ هدف این است که مبلغ و دورهای را انتخاب کنید که با توان بازپرداخت شما سازگار باشد.
معدل حساب و مدت دوره را یادداشت کنید.
مبلغ موردنیاز واقعی خود را مشخص کنید.
چند دوره بازپرداخت را مقایسه کنید.
قسط را در کنار هزینههای ثابت و بدهیهای دیگر بسنجید.
نتیجه را با پیشنهاد رسمی بانک تطبیق دهید.
محاسبه آنلاین امتیاز و اقساط وام مهر ایران
خروجی ماشینحساب یک برآورد آموزشی است، نه تأیید پرداخت تسهیلات. اگر فقط مبلغ وام، کارمزد و مدت بازپرداخت را میدانید، میتوانید از ماشینحساب عمومی قسط وام نیز برای بودجهبندی اولیه استفاده کنید.
اشتباهات رایج هنگام افزایش معدل حساب
واریز تمام نقدینگی بدون ذخیره اضطراری: دریافت وام نباید شما را برای هزینههای ضروری بدون پول در دسترس بگذارد.
اتکا به یک جدول قدیمی: ضرایب، سقفها و طرحهای بانکی تغییرپذیرند و باید در زمان درخواست کنترل شوند.
قطعی دانستن برآورد: معدل یا نتیجه ابزار، تضمین تصویب پرونده نیست.
انتخاب بیشترین مبلغ ممکن: ظرفیت دریافت وام با توان پرداخت قسط یکسان نیست.
استفاده از صفحات غیررسمی برای ورود بانکی: استعلام باید از مسیر رسمی بانک انجام شود.
پرسشهای متداول درباره معدل حساب بانک مهر ایران
معدل حساب بانک مهر ایران چیست؟
معدل حساب نمایی از میانگین مانده حساب در یک بازه زمانی است. موجودی امروز بهتنهایی معدل دوره را نشان نمیدهد، زیرا زمان و مبلغ مانده در طول دوره نیز اهمیت دارد.
چگونه معدل حساب بانک مهر ایران را مشاهده کنیم؟
برای مشاهده عدد معتبر باید از درگاهها و سامانههای رسمی معرفیشده توسط بانک قرضالحسنه مهر ایران استفاده کنید. نام منوها ممکن است با بهروزرسانی خدمات بانک تغییر کند؛ بنابراین ورود را از وبسایت رسمی بانک آغاز کنید.
چرا معدل حساب با موجودی فعلی متفاوت است؟
موجودی فعلی فقط مانده همین لحظه است، اما معدل نتیجه مانده حساب طی یک دوره است. واریز مبلغ زیاد در روزهای پایانی معمولاً اثر نگهداری همان مبلغ از ابتدای دوره را ایجاد نمیکند.
آیا معدل حساب، مبلغ قطعی وام را مشخص میکند؟
خیر. معدل حساب یکی از دادههای مؤثر در تسهیلات امتیازی است. مبلغ نهایی به طرح فعال، مدت بازپرداخت، اعتبارسنجی، تضامین و ضوابط زمان درخواست نیز وابسته است.
آیا نتیجه ماشینحساب امتیاز وام قطعی است؟
خیر. ماشینحساب برای برآورد و مقایسه سناریوهاست. پیشنهاد ثبتشده در سامانه بانک و قرارداد رسمی، ملاک نهایی مبلغ و شرایط تسهیلات است.
جمعبندی
برای بررسی تسهیلات امتیازی بانک مهر ایران، ابتدا معدل حساب را از مسیر رسمی مشاهده کنید و آن را با موجودی یا گردش حساب اشتباه نگیرید. سپس بازه معدلگیری، مبلغ موردنیاز و توان پرداخت قسط را کنار هم قرار دهید. ابزار اکوآذرین میتواند برای مقایسه اولیه سناریوها کمککننده باشد، اما اعلام سامانه و قرارداد رسمی بانک مرجع نهایی تصمیم است.
بررسی سناریوی وام با معدل حساب
سلب مسئولیت: این مقاله با هدف آموزش و برنامهریزی اولیه تهیه شده و به معنی تضمین دریافت وام، اعلام شرایط قطعی بانک یا توصیه به دریافت تسهیلات نیست. طرحها، سقفها، کارمزد، تضامین و ضوابط بانکی تغییرپذیرند؛ شرایط روز و قرارداد رسمی بانک ملاک نهایی است.
منبع و مسیر بررسی شرایط روز: وبسایت رسمی بانک قرضالحسنه مهر ایران.