امتیاز وام بانک مهر ایران چگونه محاسبه میشود؟
میانگین حساب و امتیاز وام بانک مهر ایران چگونه محاسبه میشود؟ عوامل مؤثر بر مبلغ وام، کارمزد، مدت بازپرداخت و نحوه برآورد اقساط را بخوانید.
محاسبه امتیاز و اقساط وام بانک مهر ایران؛ از میانگین حساب تا مبلغ قسط
برای دریافت تسهیلات امتیازی بانک قرضالحسنه مهر ایران، فقط دانستن مبلغ موجودی کافی نیست. میانگین حساب، مدت امتیازگیری، مبلغ درخواستی، دوره بازپرداخت و نتیجه اعتبارسنجی هم بر شرایط نهایی اثر میگذارند. در این راهنما یاد میگیرید امتیاز و قسط وام را چگونه برآورد کنید و پیش از ثبت درخواست، چند سناریوی مالی را با هم بسنجید.
خلاصه سریع:
امتیاز تسهیلات معمولاً با میانگین مانده حساب و مدت امتیازگیری ارتباط دارد.
افزایش تعداد ماههای بازپرداخت، مبلغ هر قسط را کمتر اما دوره تعهد را طولانیتر میکند.
نتیجه ماشینحساب یک برآورد آموزشی است؛ مبلغ قطعی را سامانه یا شعبه بانک پس از بررسی پرونده اعلام میکند.
محاسبه آنلاین امتیاز و اقساط وام بانک مهر ایران
وام امتیازی بانک مهر ایران چگونه تعیین میشود؟
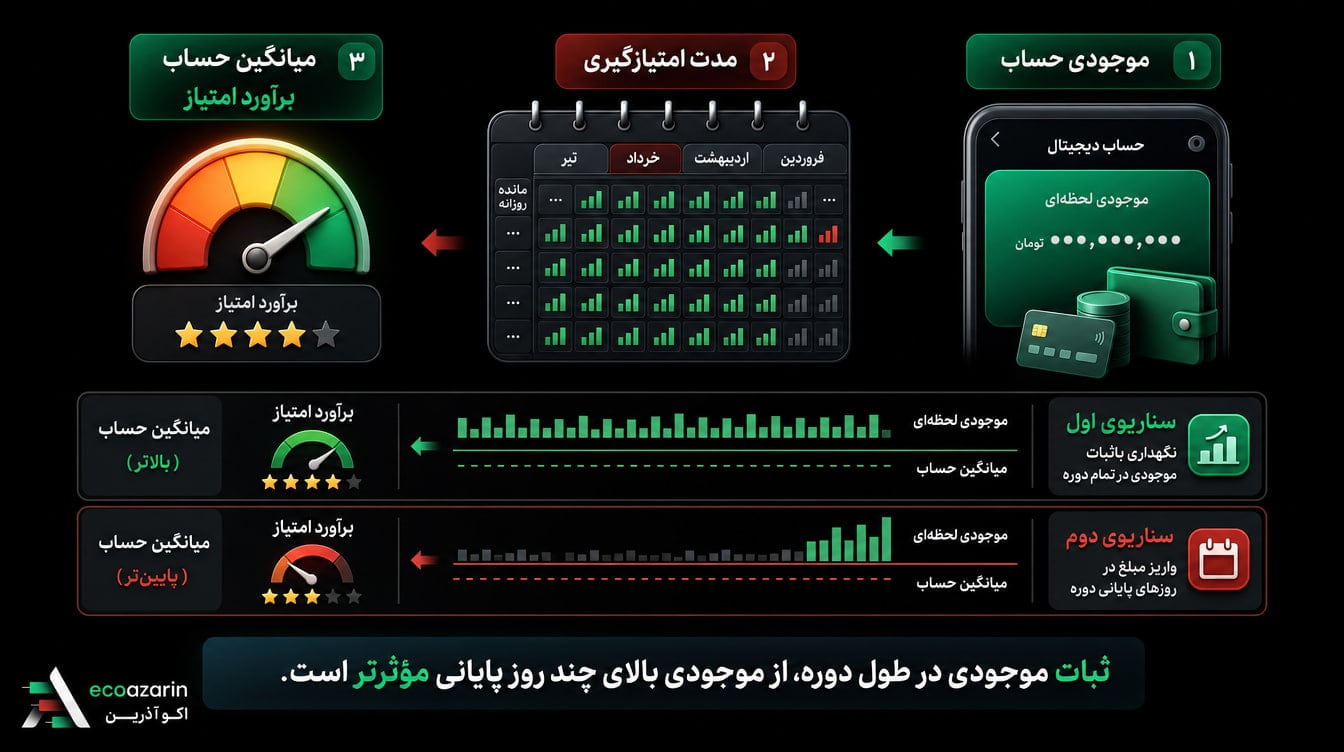
در تسهیلات امتیازی، بانک سابقه نگهداری موجودی را طی یک بازه مشخص بررسی میکند. به زبان ساده، هرچه میانگین مانده حساب در دوره امتیازگیری بیشتر باشد یا موجودی برای مدت طولانیتری در حساب بماند، ظرفیت دریافت تسهیلات میتواند افزایش پیدا کند. با این حال، «موجودی امروز» با «میانگین حساب» یکسان نیست؛ واریز مبلغ زیاد در روزهای پایانی لزوماً اثر نگهداری همان مبلغ در تمام دوره را ایجاد نمیکند.
نسبت دقیق امتیاز به تسهیلات ممکن است با توجه به طرح فعال، مدت بازپرداخت، منابع بانک و ضوابط روز تغییر کند. همچنین داشتن امتیاز بهتنهایی به معنی تصویب قطعی وام نیست و شرایط اعتباری متقاضی و تضامین مورد قبول بانک نیز بررسی میشود.
میانگین حساب بانک مهر ایران چیست؟
میانگین حساب، میانگین مانده پول شما در روزهای دوره بررسی است. برای درک مفهوم، اگر مانده حساب در تمام روزهای یک ماه تقریباً ثابت باشد، میانگین نیز به همان عدد نزدیک خواهد بود. اما برداشت زودهنگام یا نوسان زیاد موجودی میتواند میانگین دوره را کاهش دهد.
فرمول مفهومی آن به شکل زیر است:
میانگین حساب = مجموع مانده پایان هر روز ÷ تعداد روزهای دوره
این فرمول برای فهم سازوکار است. شیوه ثبت مانده، بازه قابل انتخاب و قواعد اجرایی باید در زمان درخواست از سامانه رسمی بانک بررسی شود.
مثال ساده از اثر زمان بر میانگین حساب
فرض کنید شخصی قصد دارد ۱۰۰ میلیون تومان را برای امتیازگیری کنار بگذارد. نگهداری این مبلغ از ابتدای دوره، نسبت به واریز آن در نیمه دوم دوره میانگین بیشتری ایجاد میکند. بنابراین اگر هدف شما افزایش معدل حساب است، زمان واریز و ثبات موجودی اهمیت دارد؛ گردش زیاد حساب بدون حفظ مانده الزاماً امتیاز بیشتری نمیسازد.
چه عواملی بر مبلغ وام قابل دریافت اثر دارند؟
عامل | اثر احتمالی | نکته مهم |
|---|---|---|
میانگین موجودی | میانگین بالاتر میتواند ظرفیت تسهیلات را بیشتر کند. | مانده روزانه مهمتر از موجودی یک روز خاص است. |
مدت امتیازگیری | دوره طولانیتر میتواند امتیاز بیشتری ایجاد کند. | بازههای مجاز را از سامانه بانک بررسی کنید. |
مدت بازپرداخت | بازپرداخت طولانیتر معمولاً قسط ماهانه را کاهش میدهد. | تعهد مالی شما مدت بیشتری ادامه پیدا میکند. |
اعتبارسنجی | بر تأیید پرونده و نوع تضمین اثر دارد. | بدهی معوق و چک برگشتی میتواند مانع ایجاد کند. |
طرح و ضوابط روز | سقف، کارمزد و نسبت امتیاز را تغییر میدهد. | شرایط نهایی قرارداد و اعلام رسمی بانک ملاک است. |
نحوه استفاده از ماشین حساب وام بانک مهر ایران
میانگین موجودی را وارد کنید: اگر معدل رسمی حساب را دارید، همان عدد دقیقتر است؛ در غیر این صورت میانگین تقریبی خود را بنویسید.
مدت امتیازگیری را انتخاب کنید: تعداد ماههایی که موجودی طی آن در حساب نگهداری شده یا قرار است نگهداری شود.
مبلغ وام و بازپرداخت را بررسی کنید: چند دوره بازپرداخت را مقایسه کنید تا قسط با بودجه ماهانه شما سازگار باشد.
نتیجه را سناریو بدانید: خروجی ابزار جایگزین استعلام معدل، اعتبارسنجی یا پیشنهاد رسمی بانک نیست.
برای شروع، وارد ماشین حساب امتیاز و وام بانک مهر ایران شوید و با تغییر میانگین حساب و تعداد ماهها، سناریوهای مختلف را ببینید.
اقساط وام بانک مهر ایران چگونه محاسبه میشود؟
تسهیلات قرضالحسنه بهجای سود متعارف، طبق قرارداد مشمول کارمزد میشود. اما نحوه توزیع کارمزد میان اقساط و مبلغ دقیق هر قسط باید با جدول بازپرداخت رسمی تطبیق داده شود. تقسیم ساده مجموع اصل و کارمزد بر تعداد ماهها همیشه تمام جزئیات قرارداد، سررسیدها یا هزینههای جانبی احتمالی را بازتاب نمیدهد.
برای بودجهبندی، سه عدد را کنار هم ببینید:
مبلغ هر قسط: پرداخت دورهای که باید با درآمد پایدار شما هماهنگ باشد.
جمع بازپرداخت: مجموع مبالغی که تا پایان قرارداد پرداخت میکنید.
کل هزینه تسهیلات: تفاوت جمع بازپرداخت با اصل وام، با درنظرگرفتن هزینههای مندرج در قرارداد.
اگر فقط مبلغ وام و مدت بازپرداخت را میدانید، میتوانید برای مقایسه از ماشین حساب قسط وام بانکی نیز استفاده کنید.
مثال آموزشی برای مقایسه دو دوره بازپرداخت
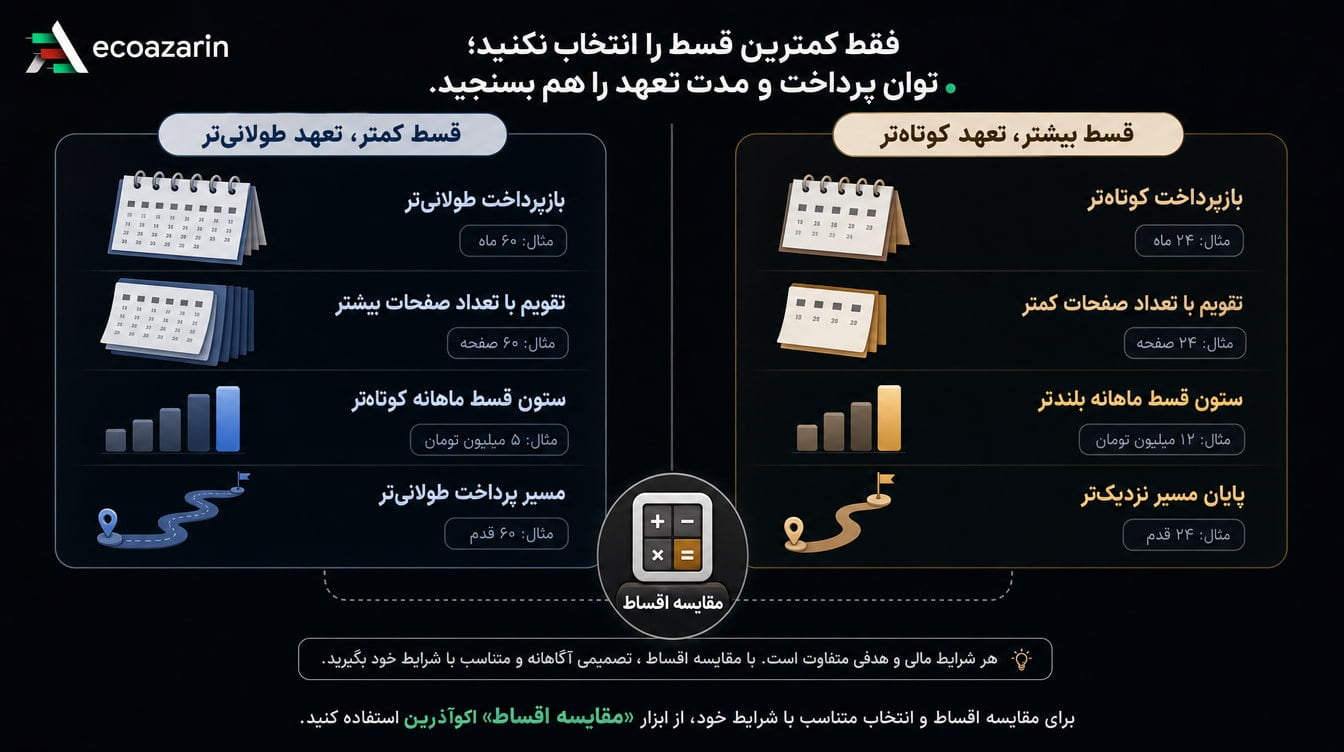
فرض کنید پس از بررسی امتیاز، امکان درخواست یک مبلغ مشخص برای شما فراهم شده است. در دوره کوتاهتر، قسط ماهانه بیشتر است اما زودتر از تعهد خارج میشوید. در دوره بلندتر، فشار هر قسط کمتر میشود، ولی باید مدت بیشتری بخشی از درآمد ماهانه را به بازپرداخت اختصاص دهید.
انتخاب | مزیت | ریسک یا محدودیت |
|---|---|---|
بازپرداخت کوتاهتر | پایان سریعتر تعهد وام | قسط ماهانه سنگینتر |
بازپرداخت بلندتر | قسط ماهانه سبکتر | تعهد طولانیتر و حساسیت بیشتر به تغییر درآمد |
بهتر است قسطی را انتخاب کنید که پس از پرداخت هزینههای ضروری و پسانداز اضطراری، همچنان توان پرداخت منظم آن را داشته باشید. بالاترین مبلغ وام همیشه مناسبترین انتخاب نیست.
تفاوت برآورد آنلاین با نتیجه رسمی بانک
ماشینحساب اکوآذرین برای برنامهریزی اولیه طراحی شده است. اختلاف با نتیجه بانک میتواند از تغییر طرح، روش محاسبه امتیاز، تاریخ دقیق شروع و پایان دوره، سقفهای جاری، گرد کردن اقساط، اعتبارسنجی یا مفاد قرارداد ناشی شود. پیش از تصمیم نهایی این موارد را کنترل کنید:
معدل حساب ثبتشده در سامانه رسمی بانک؛
طرح تسهیلاتی قابل ارائه به پرونده شما؛
کارمزد، تعداد اقساط و مبلغ نخستین یا آخرین قسط؛
نوع ضمانت و نتیجه اعتبارسنجی؛
هزینههای قانونی یا قراردادی احتمالی.
اشتباهات رایج در محاسبه امتیاز وام
یکی دانستن موجودی با میانگین: موجودی لحظهای، سابقه مانده روزانه را نشان نمیدهد.
قطعی دانستن خروجی ابزار: محاسبه آنلاین پیشبینی است، نه تأیید اعتبار یا وعده پرداخت.
انتخاب قسط بر اساس درآمد ناخالص: هزینههای ثابت، بدهیهای دیگر و صندوق اضطراری را نیز لحاظ کنید.
اتکا به شرایط قدیمی: سقف و ضوابط تسهیلات بانکی تغییرپذیرند؛ تاریخ منبع را بررسی کنید.
نادیده گرفتن قرارداد: جدول رسمی بازپرداخت و مفاد قرارداد بر هر محاسبه عمومی اولویت دارند.
پرسشهای متداول
امتیاز وام بانک مهر ایران دقیقاً چگونه محاسبه میشود؟
مبنای کلی، میانگین موجودی طی دوره و شرایط طرح انتخابی است. ضریب دقیق و مبلغ قابل دریافت ممکن است با مدت بازپرداخت و ضوابط جاری تغییر کند؛ برای عدد قطعی باید معدل و پیشنهاد رسمی بانک را ببینید.
آیا برای گرفتن وام، سپرده مسدود میشود؟
در طرحهای امتیازی ممکن است امتیاز بر اساس سابقه میانگین حساب ایجاد شود، اما وضعیت برداشت یا مسدودی به طرح و قرارداد بستگی دارد. قبل از واریز وجه، این موضوع را از بانک استعلام کنید.
آیا کارمزد همه وامهای بانک مهر ایران یکسان است؟
خیر، نباید یک نرخ را به همه طرحها تعمیم داد. نرخ، مبنای محاسبه و نحوه دریافت کارمزد باید از شرایط همان طرح و قرارداد نهایی بررسی شود.
چطور مبلغ قسط را کمتر کنیم؟
کاهش مبلغ درخواستی یا انتخاب دوره بازپرداخت طولانیتر میتواند قسط را کم کند، مشروط بر اینکه طرح چنین انتخابی بدهد. اثر هر گزینه را در ماشینحساب مقایسه کنید.
نتیجه ماشین حساب اکوآذرین قطعی است؟
خیر. خروجی، برآوردی بر اساس ورودیهای کاربر است. تأیید نهایی مبلغ وام، کارمزد، اقساط و ضمانت فقط پس از بررسی بانک و ارائه قرارداد انجام میشود.
جمعبندی
برای برآورد درست وام بانک مهر ایران، ابتدا میانگین حساب را از موجودی لحظهای جدا کنید؛ سپس مدت امتیازگیری، مبلغ موردنیاز و چند دوره بازپرداخت را مقایسه کنید. خروجی ابزار کمک میکند پیش از مراجعه یا ثبت درخواست، حدود مبلغ و فشار قسط را بسنجید؛ اما قرارداد و اعلام رسمی بانک مرجع نهایی است.
محاسبه امتیاز و اقساط وام مهر ایران
معدل حساب بانک مهر ایران چیست و چگونه مشاهده میشود؟
سلب مسئولیت: این مطلب و محاسبات ابزار صرفاً آموزشی و برآوردی است و به معنی تأیید دریافت وام، اعلام شرایط قطعی بانک یا توصیه به دریافت تسهیلات نیست. ضوابط روز، نتیجه اعتبارسنجی و قرارداد رسمی بانک ملاک نهاییاند.
منابع و مسیر بررسی شرایط: وبسایت رسمی بانک قرضالحسنه مهر ایران و شرایط مندرج در قرارداد تسهیلات.