وام ۴ درصدی بانک مهر چقدر هزینه دارد؟ | محاسبه واقعی
هزینه واقعی وام ۴ درصدی بانک مهر ایران را با احتساب کارمزد، اقساط، معدل حساب و نرخ مؤثر بررسی کنید و نتیجه را با ابزار وام مهر محاسبه کنید.
وام ۴ درصدی بانک مهر ایران واقعاً چقدر هزینه دارد؟
وامهای قرضالحسنه بانک مهر ایران معمولاً با کارمزد پایین معرفی میشوند؛ اما عدد ۴ درصد بهتنهایی نشان نمیدهد دریافت وام در عمل چقدر برای شما هزینه دارد. روش دریافت کارمزد، زمان پرداخت آن، مدت بازپرداخت، هزینههای جانبی و پولی که برای ایجاد معدل حساب کنار میگذارید، همگی میتوانند هزینه اقتصادی وام را تغییر دهند.
در این راهنما بررسی میکنیم کارمزد وام بانک مهر ایران چگونه محاسبه میشود، چرا نرخ مؤثر میتواند با عدد اسمی متفاوت باشد و چطور هزینه فرصت معدل حساب را وارد تصمیم خود کنیم. برای بررسی مبلغ و مدت دلخواهتان نیز میتوانید از ابزار محاسبه وام بانک مهر ایران استفاده کنید.
پاسخ کوتاه: وام ۴ درصدی بانک مهر واقعاً چند درصد است؟
پاسخ یک عدد ثابت برای همه متقاضیان نیست. اگر کارمزد سالانه بر مانده بدهی محاسبه شود، نرخ مؤثر وام به زمان پرداخت کارمزد و اقساط بستگی دارد. اگر هزینه اعتبارسنجی، تشکیل پرونده، ضمانت یا مبلغی که پیش از پرداخت وام کسر میشود نیز وجود داشته باشد، هزینه مؤثر بیشتر خواهد شد.
علاوه بر این، در وامهای امتیازی باید هزینه فرصت پولی را که برای ساخت معدل حساب در بانک نگه داشتهاید جداگانه بسنجید. بنابراین «۴ درصد کارمزد» با «۴ درصد هزینه واقعی سالانه» الزاماً یکسان نیست.
کارمزد ۴ درصد وام بانک مهر ایران دقیقاً یعنی چه؟
در تسهیلات قرضالحسنه، عنوان قرارداد با وامهای سوددار متعارف متفاوت است و بانک بهجای سود، کارمزد دریافت میکند. بااینحال از دید جریان نقدی خانوار، کارمزد نیز بخشی از مبلغی است که برای دسترسی به اعتبار پرداخت میشود و باید در محاسبه هزینه نهایی قرار گیرد.
اشتباه رایج این است که مبلغ وام را مستقیماً در ۴ درصد ضرب کنیم و همان عدد را کل هزینه وام بدانیم. این روش فقط در صورتی درست است که قرارداد دقیقاً یک دوره یکساله با یکبار کارمزد روی کل اصل وام داشته باشد. در وامهای چندساله، ممکن است کارمزد هر دوره بر مانده اصل بدهی همان دوره محاسبه شود؛ در نتیجه برای محاسبه درست باید جدول پرداخت واقعی را دید.
نکته: نرخ کارمزد و جزئیات بازپرداخت میتواند میان طرحها متفاوت باشد. قرارداد تسهیلات، جدول اقساط و اطلاعات رسمی بانک در زمان دریافت وام، مرجع نهایی هستند.
کارمزد وام بانک مهر ایران چگونه محاسبه میشود؟
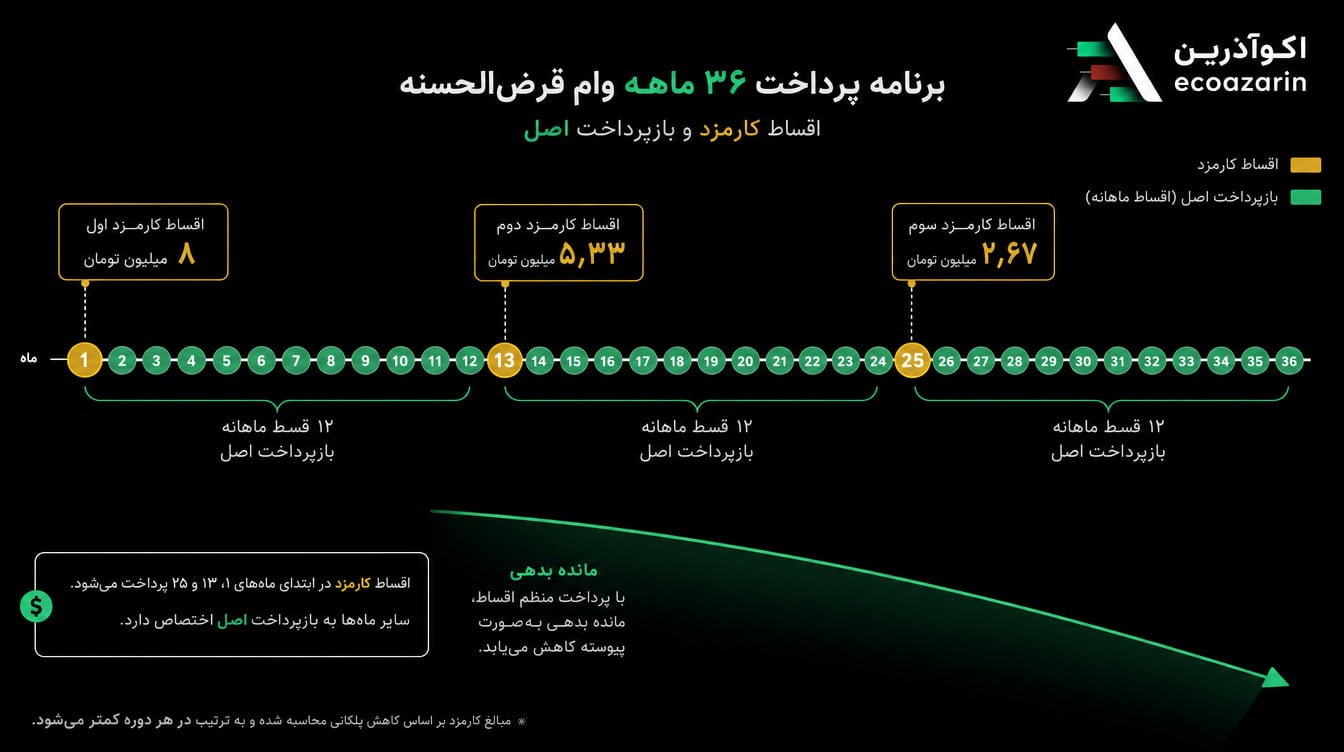
براساس توضیح رسمی بانک قرضالحسنه مهر ایران، کارمزد هر سال مالی حداکثر ۴ درصد است و یک قسط از هر سال به دریافت کارمزد اختصاص پیدا میکند. در نمونه محاسباتی بانک، کارمزد دورههای بعد با توجه به مانده تسهیلات محاسبه میشود. به زبان ساده، با کاهش اصل بدهی، مبلغ کارمزد سالهای بعد نیز کاهش پیدا میکند.
برای برآورد اولیه میتوان این رابطه را در نظر گرفت:
کارمزد هر دوره = مانده اصل وام در ابتدای دوره × نرخ کارمزد همان دوره
این رابطه یک مدل آموزشی است. تاریخ دقیق دریافت کارمزد، تعداد اقساط اصل و نحوه گرد کردن مبالغ ممکن است در جدول رسمی بانک تفاوت داشته باشد. به همین دلیل نتیجه ماشینحساب باید برآورد تلقی شود، نه جایگزین جدول قرارداد.
مثال محاسبه هزینه وام ۲۰۰ میلیونی بانک مهر ایران
فرض کنیم شرایط وام بهصورت زیر باشد:
مبلغ تسهیلات: ۲۰۰ میلیون تومان
مدت بازپرداخت: ۳۶ ماه
نرخ کارمزد سالانه: ۴ درصد
در هر سال یک پرداخت به کارمزد و ۱۱ پرداخت به اصل بدهی اختصاص یابد
هزینه جانبی یا کسری از مبلغ وام در نظر گرفته نشود
مرحله اول: محاسبه اقساط اصل وام
در این مثال، طی سه سال ۳۳ پرداخت برای بازپرداخت اصل وام داریم. بنابراین مبلغ تقریبی هر پرداخت اصل برابر است با:
۲۰۰ میلیون تومان ÷ ۳۳ = حدود ۶ میلیون و ۶۱ هزار تومان
مرحله دوم: محاسبه کارمزد سالانه
دوره | مانده مبنای محاسبه | کارمزد ۴ درصدی تقریبی |
|---|---|---|
سال اول | ۲۰۰ میلیون تومان | ۸ میلیون تومان |
سال دوم | حدود ۱۳۳٫۳ میلیون تومان | حدود ۵٫۳۳ میلیون تومان |
سال سوم | حدود ۶۶٫۷ میلیون تومان | حدود ۲٫۶۷ میلیون تومان |
در این سناریوی ساده، مجموع کارمزد سه دوره تقریباً ۱۶ میلیون تومان و مجموع بازپرداخت حدود ۲۱۶ میلیون تومان است.
ممکن است در نگاه اول گفته شود هزینه وام طی سه سال فقط ۸ درصد مبلغ اولیه بوده است؛ اما این نسبت نیز نرخ سالانه وام را نشان نمیدهد. بخشی از اصل وام در طول دوره به بانک برمیگردد و شما تمام ۲۰۰ میلیون تومان را برای سه سال کامل در اختیار ندارید. برای مقایسه مالی دقیقتر باید زمان هر دریافت و پرداخت را در نظر گرفت.
برای محاسبه همین سناریو با مبلغ، مدت و شرایط موردنظر خودتان، از ماشینحساب وام بانک مهر ایران استفاده کنید.
نرخ مؤثر وام بانک مهر ایران چیست؟
نرخ مؤثر، ارزش زمانی پول را وارد محاسبه میکند. دریافت ۲۰۰ میلیون تومان امروز و بازپرداخت مبالغ مختلف در ماههای آینده، مجموعهای از جریانهای نقدی است. نرخ مؤثر نرخی است که ارزش فعلی این پرداختها را با مبلغ خالص دریافتی برابر میکند.
در مثال بالا و با همان فرضهای ساده، نرخ مؤثر سالانه جریان پرداخت تقریباً ۵٫۳ درصد میشود؛ نه دقیقاً ۴ درصد. این عدد فقط مربوط به سناریوی فرضی همین مقاله است و با تغییر زمان اولین پرداخت، نحوه وصول کارمزد، هزینههای جانبی یا مبلغ خالص واریزی تغییر میکند.
چرا نرخ مؤثر میتواند بیشتر از ۴ درصد باشد؟
کارمزد در ابتدای هر دوره یا زودتر از اقساط اصل دریافت میشود.
مانده اصل وام بهتدریج کاهش مییابد و کل مبلغ تا پایان دوره در اختیار وامگیرنده نیست.
ممکن است بخشی از هزینهها هنگام تشکیل پرونده یا پرداخت وام دریافت شود.
مبلغ خالصی که وارد حساب متقاضی میشود ممکن است از مبلغ اسمی وام کمتر باشد.
برای نمونه، اگر کارمزد سال اول پیش از واریز از مبلغ تسهیلات کم شود، شما کمتر از ۲۰۰ میلیون تومان دریافت میکنید اما تعهد بازپرداخت براساس قرارداد باقی میماند؛ در نتیجه نرخ مؤثر افزایش پیدا میکند.
هزینه فرصت معدل حساب در وام بانک مهر ایران
برای بعضی از تسهیلات امتیازی، مبلغ و مدت نگهداری پول در حساب بر امتیاز یا مبلغ قابلدریافت اثر میگذارد. این پول ممکن است مستقیماً از بین نرود، اما در دوره امتیازگیری امکان استفاده از آن برای مصرف، سرمایهگذاری یا نگهداری در یک گزینه جایگزین را ندارید. این محدودیت همان هزینه فرصت است.
یک برآورد ساده از هزینه فرصت به شکل زیر است:
هزینه فرصت تقریبی = میانگین مبلغ نگهداریشده × بازده جایگزین متناسب با همان دوره
برای مثال، اگر ۱۰۰ میلیون تومان را شش ماه برای ایجاد امتیاز در حساب نگه دارید، باید بررسی کنید این پول در یک گزینه کمریسک و در دسترس طی همان شش ماه چه بازدهی احتمالی میتوانست داشته باشد. این مبلغ را نباید با کارمزد بانکی جمع و بهعنوان هزینه قطعی معرفی کرد؛ هزینه فرصت به گزینه جایگزین و سطح ریسک آن بستگی دارد.
اگر هنوز نمیدانید میانگین حساب و مدت امتیازگیری چه اثری بر مبلغ وام دارد، راهنمای امتیاز وام بانک مهر ایران چگونه محاسبه میشود؟ را بخوانید.
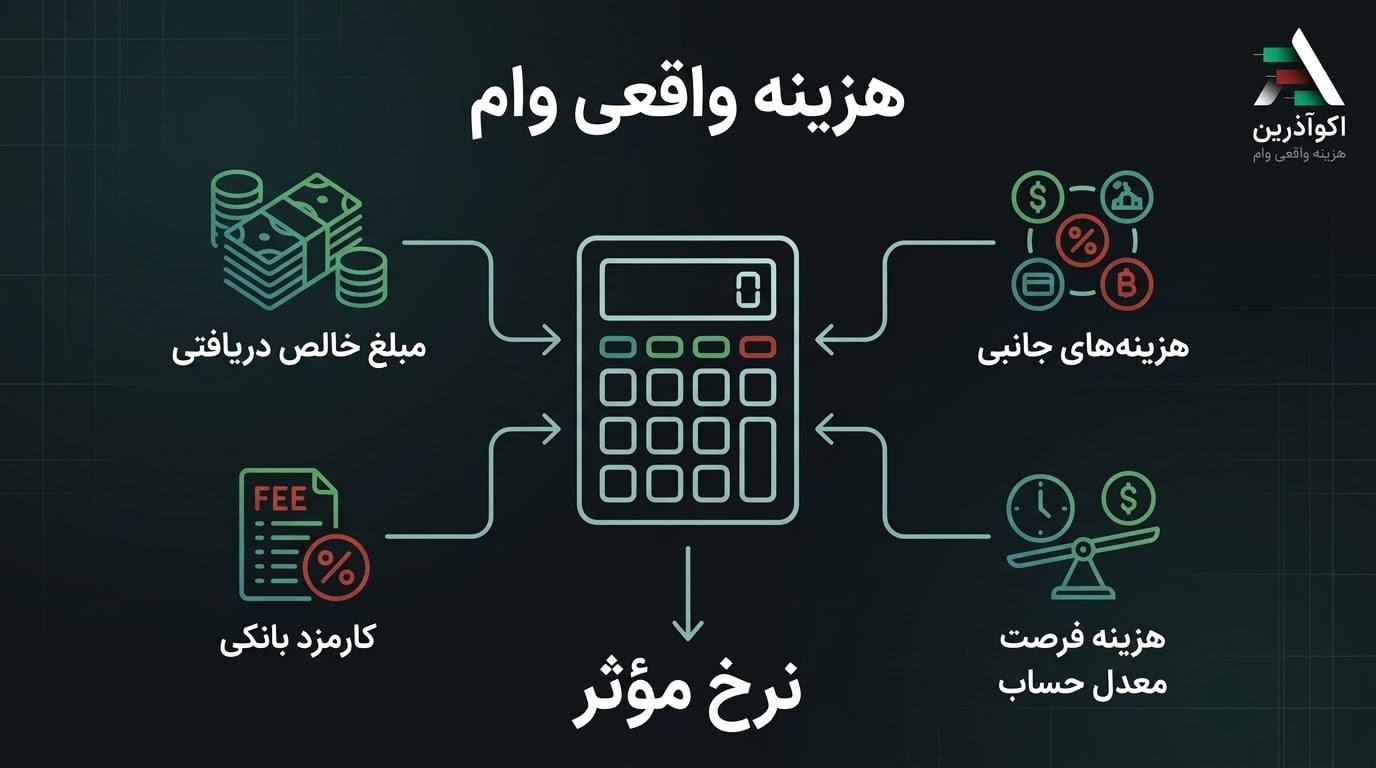
فرمول کاملتر برای بررسی هزینه واقعی وام مهر
برای تصمیمگیری، هزینه واقعی را به اجزای آن تقسیم کنید:
مجموع کارمزدهای قراردادی
هزینه اعتبارسنجی، ضمانت، سفته یا تشکیل پرونده در صورت وجود
مبالغ کسرشده پیش از واریز وام
هزینه فرصت پول نگهداریشده برای ساخت معدل حساب
اثر زمانبندی دریافت و پرداخت پول
بنابراین فقط کمکردن اصل وام از مجموع بازپرداخت برای تصمیمگیری کافی نیست. آن عدد هزینه نقدی مستقیم را نشان میدهد، اما نرخ مؤثر و هزینه فرصت را کامل منعکس نمیکند.
تورم چه اثری بر هزینه واقعی وام دارد؟
اگر مبلغ اقساط ثابت باشد، تورم میتواند ارزش واقعی پرداختهای آینده را کاهش دهد؛ یعنی یک قسط ثابت در سالهای بعد، از نظر قدرت خرید سبکتر از همان مبلغ امروز باشد. بااینحال این موضوع به معنی رایگان یا همیشه بهصرفه بودن وام نیست.
اگر درآمد شما همپای تورم رشد نکند، قسط ثابت همچنان میتواند فشار نقدینگی ایجاد کند. از طرف دیگر، اگر مبلغ وام صرف خرید مصرفی غیرضروری شود، کاهش ارزش واقعی اقساط الزاماً تصمیم اولیه را توجیه نمیکند. برای سنجش قدرت خرید مبالغ در طول زمان میتوانید از ماشینحساب تورم استفاده کنید.
آیا دریافت وام بانک مهر ایران بهصرفه است؟
پایین بودن کارمزد یک مزیت مهم است، اما کافی نیست. وام زمانی میتواند تصمیم منطقیتری باشد که استفاده از پول مشخص باشد، قسط با درآمد ماهانه شما تناسب داشته باشد و برای ساخت امتیاز، بخش بزرگی از نقدینگی ضروریتان را قفل نکرده باشید.
وام میتواند منطقیتر باشد اگر:
برای یک نیاز ضروری یا هزینه برنامهریزیشده استفاده شود.
قسط بدون فشار جدی از جریان درآمد ماهانه پرداخت شود.
هزینه فرصت دوره امتیازگیری نسبت به منفعت وام قابلقبول باشد.
مبلغ خالص دریافتی و تمام هزینههای قرارداد را از قبل بدانید.
باید محتاطتر باشید اگر:
برای پرداخت اقساط به درآمد نامطمئن یا فروش دارایی وابستهاید.
کل صندوق اضطراری خود را برای ساخت معدل حساب کنار میگذارید.
وام را فقط بهدلیل عنوان «۴ درصدی» و بدون محاسبه هزینه واقعی میگیرید.
قرار است پول وام وارد سرمایهگذاری پرریسک یا معامله کوتاهمدت شود.
اگر قصد مقایسه شرایط مهر ایران با وامهای قرضالحسنه دیگر را دارید، میتوانید یکبار سناریوی مشابه را در ابزار عمومی محاسبه وام قرضالحسنه نیز بررسی کنید. برای محاسبات اختصاصی بانک مهر، ابزار مخصوص مهر ایران مسیر اصلی و دقیقتر این مقاله است.
چکلیست قبل از دریافت وام مهر ایران
مبلغ خالصی را که واقعاً به حسابتان واریز میشود بپرسید.
جدول رسمی اقساط و تاریخ دریافت کارمزد را دریافت کنید.
هزینههای اعتبارسنجی، ضمانت، سفته و تشکیل پرونده را ثبت کنید.
مبلغ و مدت لازم برای ایجاد معدل یا امتیاز حساب را مشخص کنید.
قسط را با درآمد پایدار ماهانه، نه درآمد خوشبینانه، مقایسه کنید.
سناریوی تأخیر در درآمد یا یک هزینه ناگهانی را نیز در نظر بگیرید.
خروجی ابزار را با قرارداد نهایی بانک تطبیق دهید.
سؤالات متداول درباره هزینه وام بانک مهر ایران
آیا وام ۴ درصدی بانک مهر واقعاً فقط ۴ درصد هزینه دارد؟
لزوماً نه. ۴ درصد نرخ کارمزد اعلامی است؛ اما نرخ مؤثر به زمان دریافت کارمزد و اقساط، مبلغ خالص دریافتی و هزینههای جانبی بستگی دارد. هزینه فرصت معدل حساب نیز باید جداگانه بررسی شود.
کارمزد وام مهر روی مبلغ اولیه محاسبه میشود یا مانده بدهی؟
براساس توضیح رسمی بانک، کارمزد هر دوره با توجه به مانده تسهیلات محاسبه میشود. جزئیات دقیق هر طرح و قرارداد ممکن است متفاوت باشد؛ بنابراین جدول رسمی اقساط همان قرارداد را بررسی کنید.
چرا نرخ مؤثر از کارمزد ۴ درصد بیشتر میشود؟
چون زمان پرداختها اهمیت دارد. کارمزد ممکن است زودتر دریافت شود، درحالیکه اصل وام طی دوره به بانک برمیگردد. هزینههای کسرشده از وام نیز مبلغ خالص دریافتی را کاهش میدهند و نرخ مؤثر را بالا میبرند.
آیا معدل حساب جزء هزینه وام محسوب میشود؟
اصل پولی که در حساب میماند هزینه قطعی نیست، اما ممکن است هزینه فرصت داشته باشد؛ زیرا در دوره امتیازگیری نمیتوانید آن را برای گزینه دیگری به کار بگیرید. این هزینه به مدت نگهداری و بازده گزینه جایگزین بستگی دارد.
قسط وام ۲۰۰ میلیونی بانک مهر چقدر است؟
مبلغ پرداختی به مدت بازپرداخت و ساختار وصول کارمزد بستگی دارد. در مثال آموزشی ۳۶ماهه این مقاله، هر پرداخت اصل حدود ۶ میلیون و ۶۱ هزار تومان است و پرداختهای کارمزد سالانه جداگانه محاسبه شدهاند. مبلغ قطعی باید از جدول بانک گرفته شود.
آیا نتیجه ماشینحساب وام مهر قطعی است؟
خیر. خروجی ابزار برای برآورد و مقایسه سناریوهاست. مبلغ نهایی وام، امتیاز، کارمزد، هزینههای جانبی و برنامه بازپرداخت باید با اطلاعات رسمی بانک و قرارداد تسهیلات تطبیق داده شود.
جمعبندی
وام ۴ درصدی بانک مهر ایران میتواند در مقایسه با بسیاری از گزینههای اعتباری هزینه مستقیم پایینی داشته باشد؛ اما عدد ۴ درصد تمام ماجرا نیست. برای تصمیم دقیقتر باید مجموع کارمزد، زمان پرداختها، مبلغ خالص دریافتی، هزینههای جانبی و هزینه فرصت معدل حساب را کنار هم قرار دهید.
مهمترین قدم این است که پیش از ثبت درخواست، چند مبلغ و دوره بازپرداخت را مقایسه کنید و ببینید هر سناریو چه اثری بر جریان نقدی ماهانه شما دارد.
وام بانک مهر ایران را برای شرایط خودتان محاسبه کنید
مبلغ وام، مدت بازپرداخت و شرایط امتیازگیری را وارد کنید تا برآورد اقساط و هزینه وام را ببینید.
منابع و توضیحات تکمیلی
سلب مسئولیت: این مقاله با هدف آموزش و برآورد مالی تهیه شده است و پیشنهاد قطعی برای دریافت وام یا سرمایهگذاری محسوب نمیشود. شرایط طرحها ممکن است تغییر کند؛ قرارداد و اطلاعات رسمی بانک در زمان دریافت تسهیلات ملاک نهایی است.